
Los chips son los primeros en venderse: ¿advertencia o solo toma de utilidades?
Por qué los semiconductores lideran el mercado al alza y a la baja, cuándo una venta masiva de chips señala una debilidad generalizada, y cuándo un solo nombre se separa por su propia demanda.
Por el equipo de Deriv · 8 de julio de 2026 · 3 min de lectura

Cuando los semiconductores se venden con fuerza, el mercado en general suele seguirles, porque los chips están en el origen de toda historia tecnológica y se valoran antes que el resto. Ese es el patrón detrás de la caída de las grandes tecnológicas que golpea al Nasdaq. La pregunta más difícil es si esta caída es una advertencia temprana o simplemente una toma de utilidades en el trade más concurrido del mercado.
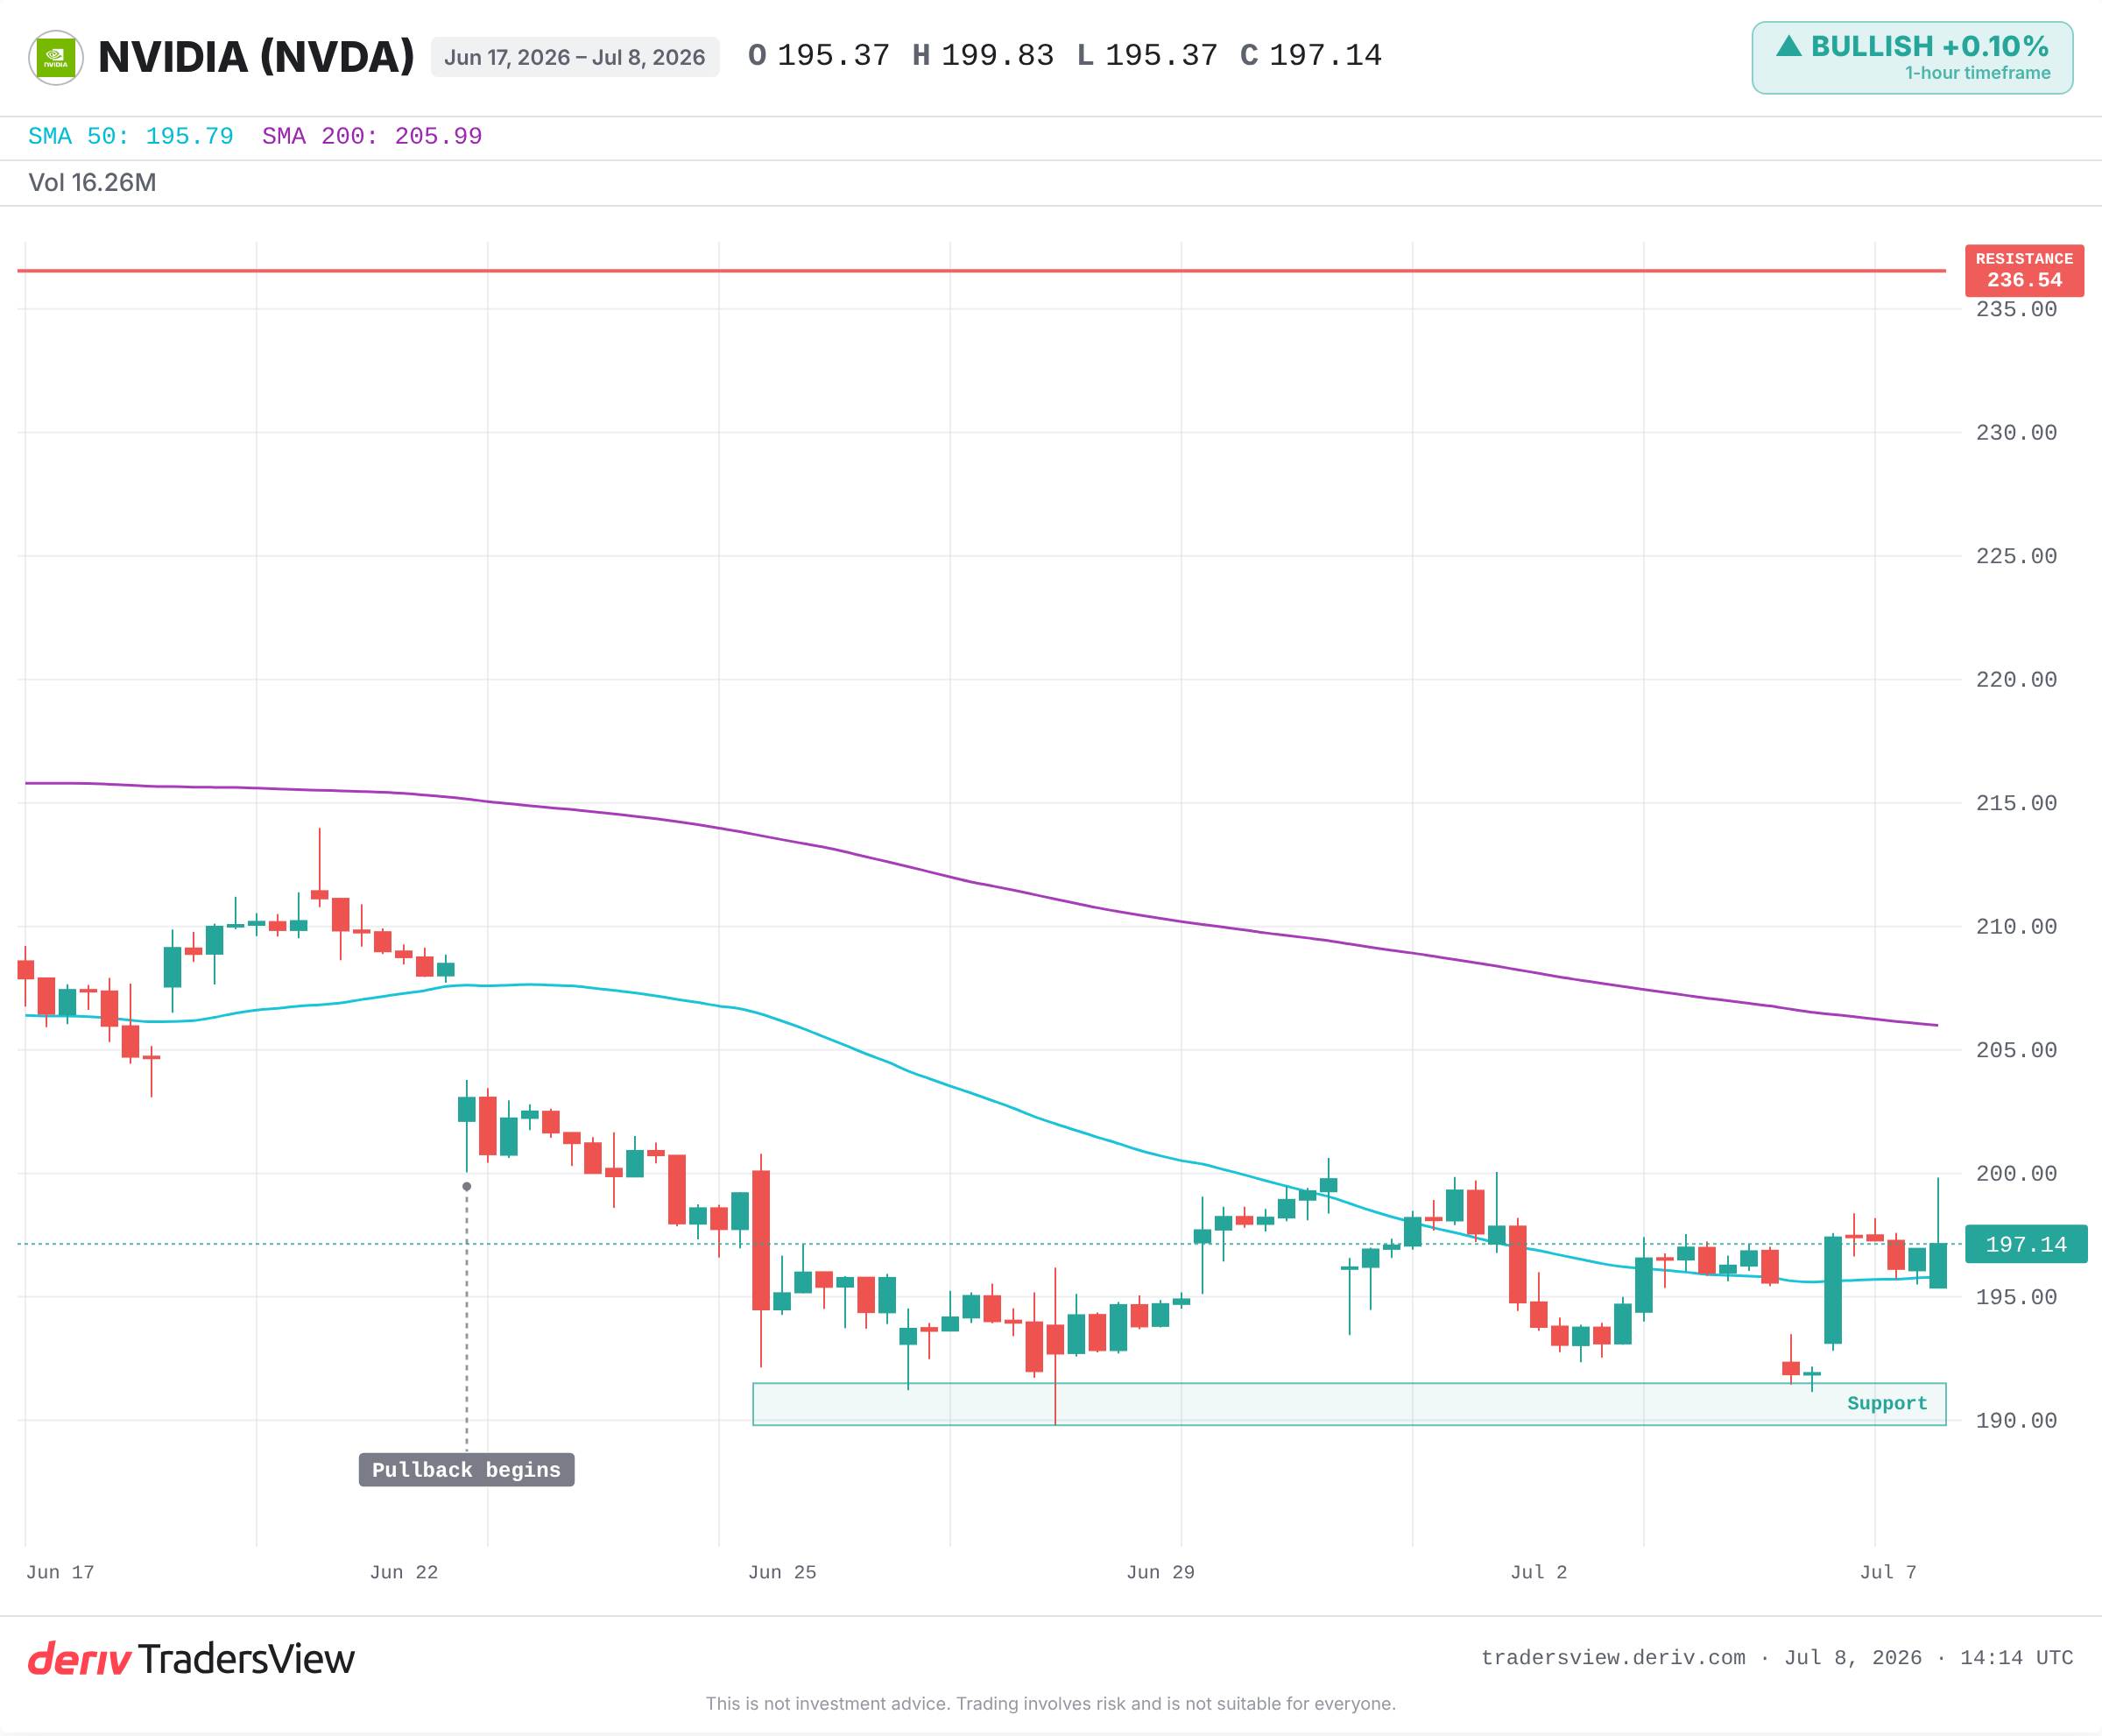
Por qué los fabricantes de chips se mueven antes que el resto del mercado
Los chips son la materia prima de la tecnología moderna. Cada modelo de IA, servicio en la nube y teléfono funciona con ellos. Por eso, los pedidos de chips reflejan lo que las empresas esperan construir dentro de varios meses, no lo que están vendiendo hoy.
Eso convierte a los semiconductores en el eslabón con el precio más adelantado de la cadena. Cuando los inversores se vuelven cautelosos, venden primero los nombres más cíclicos y más caros, y eso suele ser los chips. El resto del sector tecnológico a menudo se pone al día después.
¿Una venta masiva de chips realmente hace caer a todo el mercado?
La historia dice que sí puede. A fines de 2021, las acciones de semiconductores alcanzaron su máximo y comenzaron a caer antes que el mercado en general. El Nasdaq y el S&P 500 confirmaron la tendencia bajista meses después, y los chips estuvieron entre los más afectados durante 2022.
Mediados de 2018 contó una historia similar. Los semiconductores cayeron con fuerza por temores de comercio y demanda mucho antes de que el mercado en general se desplomara a fines de diciembre. El caso más severo fue el de 2000, cuando los nombres de chips y hardware se derrumbaron a medida que el gasto en la expansión de internet resultó insostenible, antes de un mercado bajista tecnológico de varios años.
En cada caso, los chips se debilitaron primero y el índice les siguió. La señal precedió a la caída por semanas, a veces meses.
Cuándo un solo nombre de chip se separa por su propia demanda
El patrón funciona en ambos sentidos. Después del susto de 2018, los chips también lideraron la recuperación en 2019 a medida que la demanda se reaceleró. El mismo grupo que lidera la caída suele liderar también la recuperación.
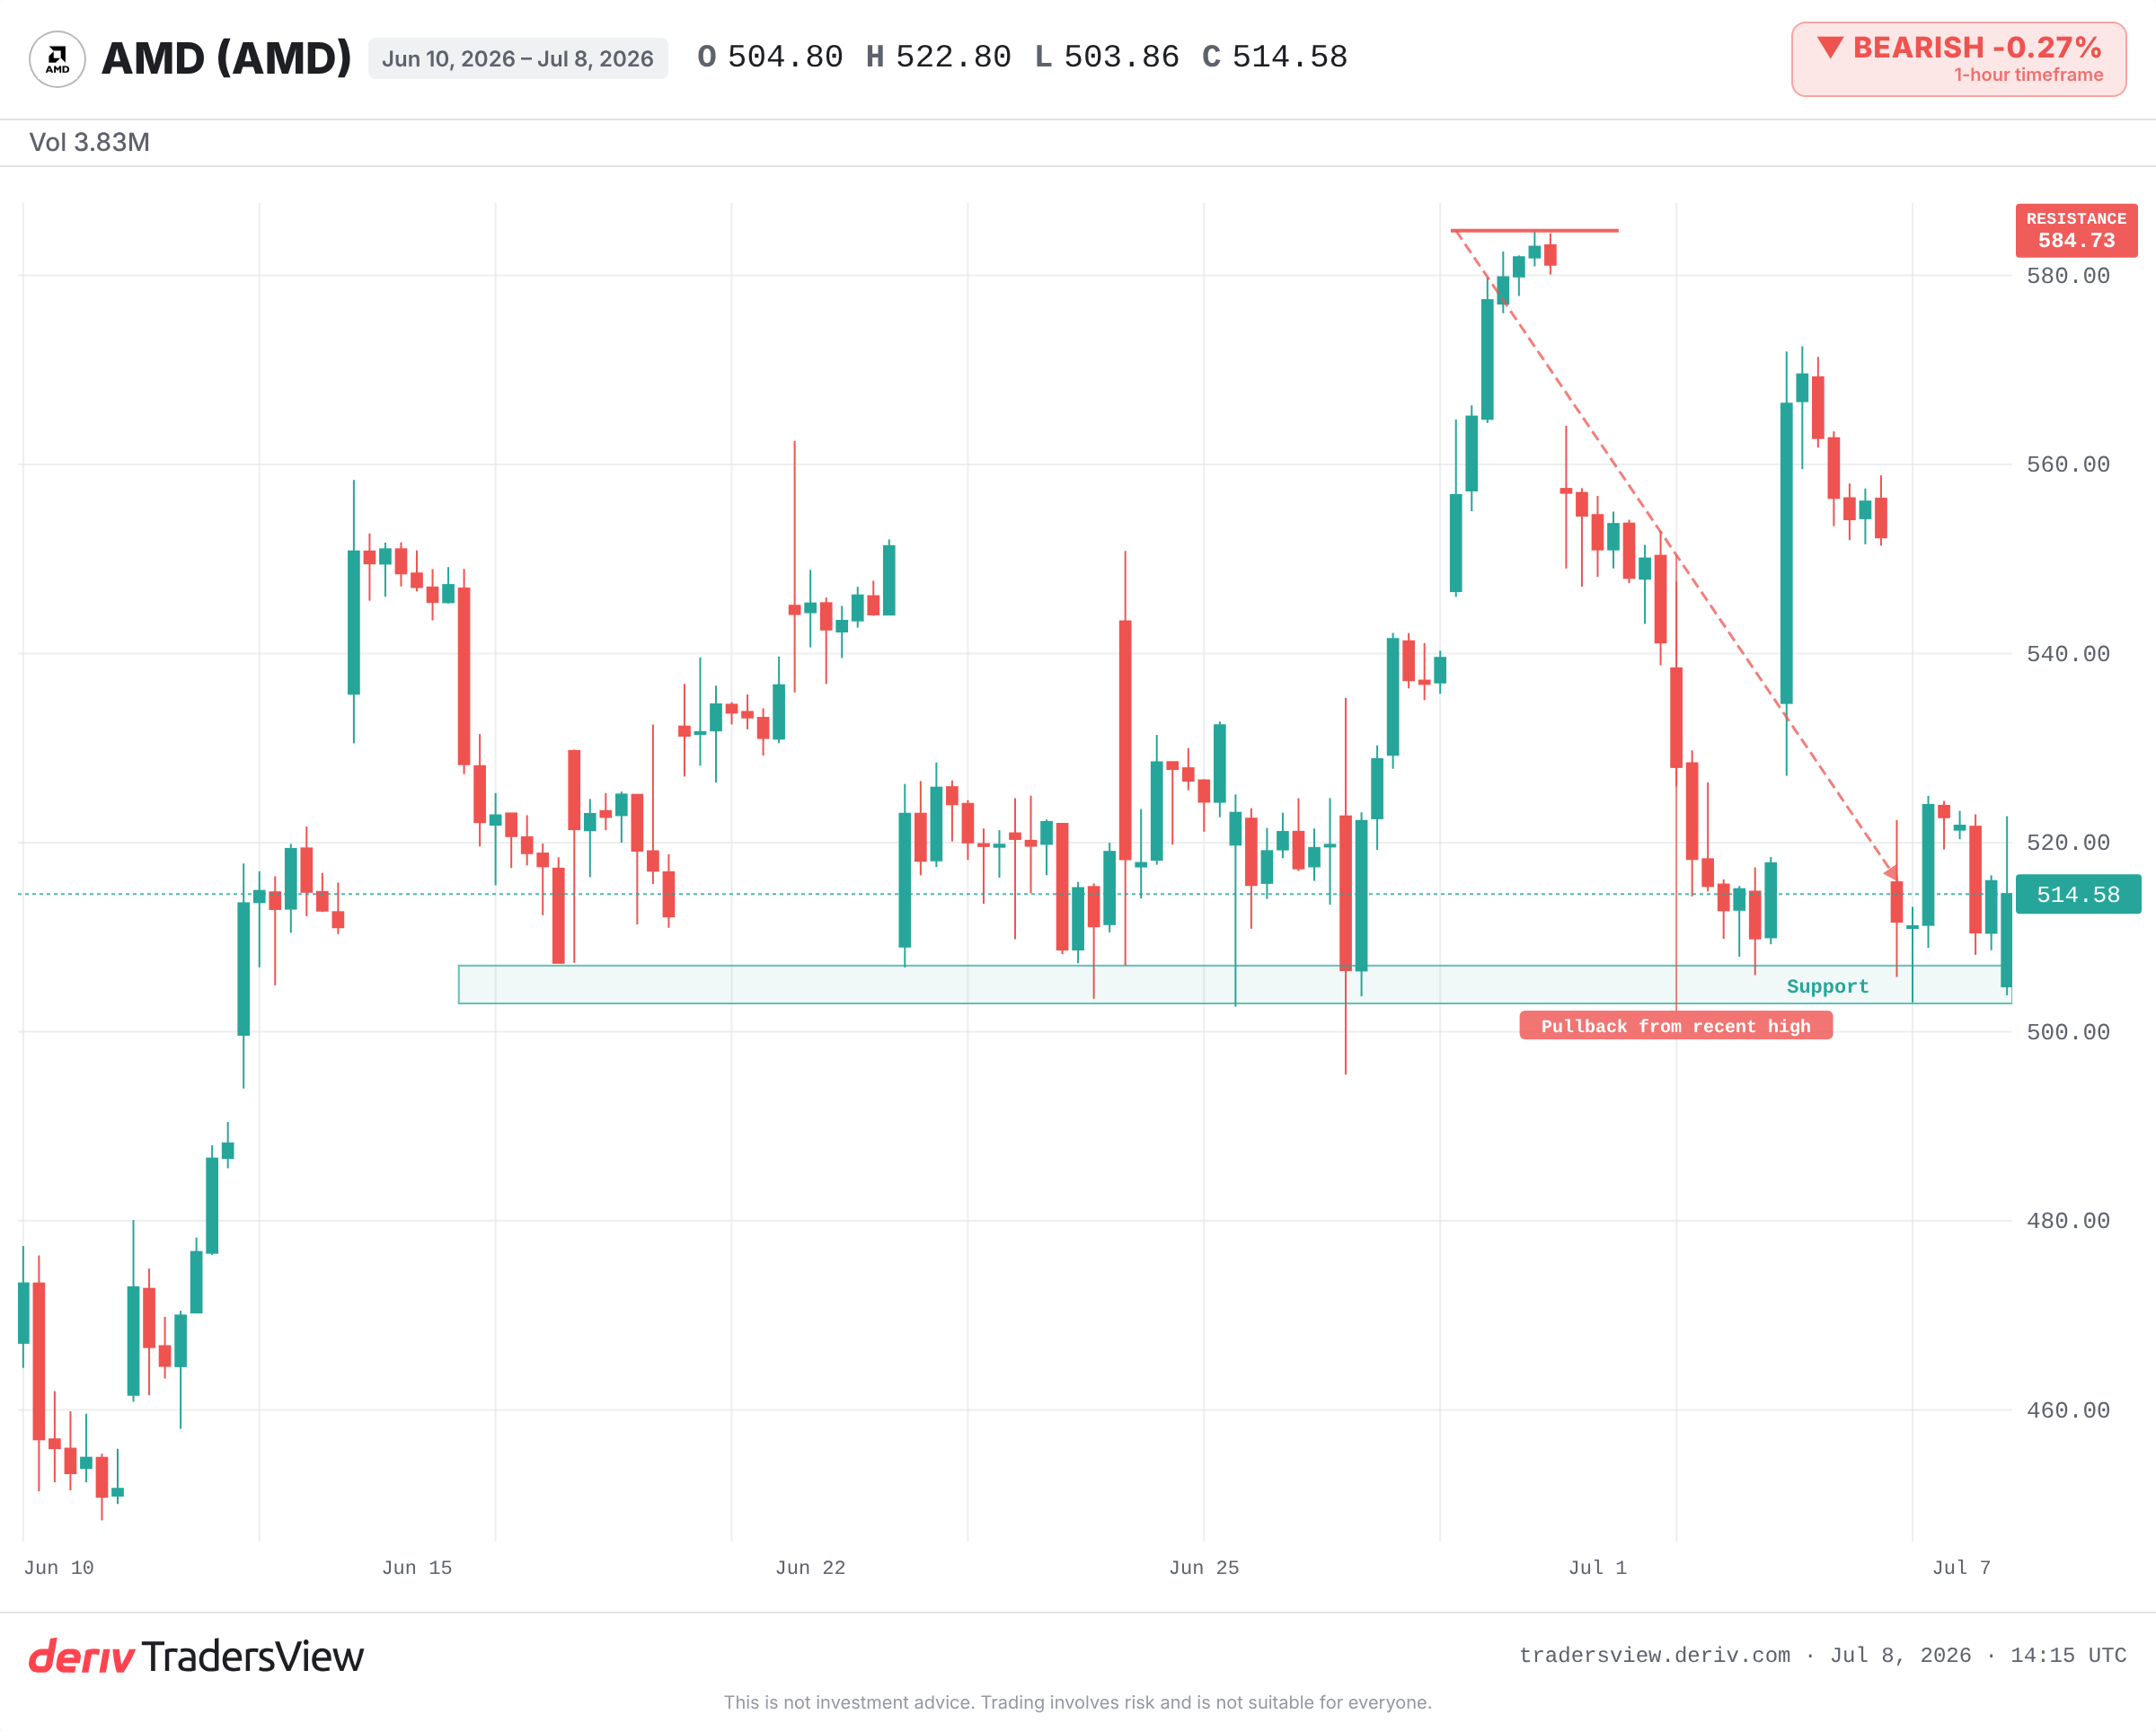
Esto es lo que se conoce como separación (breakaway). Una corrección de un chip después de una fuerte racha suele ser solo toma de utilidades, no una señal de demanda. Si la demanda final se mantiene firme y los pedidos siguen fluyendo, un líder puede seguir subiendo incluso mientras el grupo se tambalea. Su propio ciclo se impone sobre el ánimo general.
La pista está en dónde se detienen las ventas. Si se limitan a los chips, parece rotación. Si se extienden hacia el software, las financieras y las cíclicas, parece algo más amplio.
Qué observar para diferenciar ambos escenarios
La verdadera prueba de demanda proviene de los clientes, no de los fabricantes de chips. Los grandes gastadores en la nube, Microsoft, Alphabet, Amazon y Meta, orientan su gasto de capital en las conferencias de resultados. Esa orientación es lo que en última instancia llena los libros de pedidos de chips.
- Amplitud: ¿la venta es generalizada o se limita a unos pocos nombres concurridos?
- Propagación: ¿la debilidad se extiende más allá de los semiconductores hacia el software y las cíclicas?
- Orientación: ¿los hyperscalers mantienen o recortan sus planes de gasto?
- Soporte: ¿Nvidia se mantiene bien por encima de su zona mínima de 52 semanas o rompe el soporte reciente?
La evidencia se inclina hacia tratar una fuerte venta masiva de chips como una señal que merece respeto, no ignorarla. Pero solo se confirma si la caída se amplía, la amplitud se deteriora y los clientes de chips realmente reducen su gasto. Hasta entonces, un tambaleo en el trade más concurrido puede ser exactamente eso. La historia recompensa observar la continuación, no el primer día en rojo.
Preguntas frecuentes
El SOX es el Índice de Semiconductores de Filadelfia (SOX), un índice de referencia que sigue a los principales fabricantes de chips. Los traders lo observan como un indicador de todo el sector de semiconductores y, por extensión, como una lectura temprana de la demanda tecnológica.
La demanda de chips sube y baja junto con la economía en general y el ciclo de inversión tecnológica. Los pedidos aumentan cuando las empresas se expanden y caen cuando se retraen, por lo que las ganancias de los chips fluctúan de forma más pronunciada que las de negocios más estables.
Las grandes empresas de la nube se encuentran entre los mayores compradores de chips avanzados. La orientación sobre su gasto de capital en las conferencias de resultados señala los pedidos futuros, por lo que una orientación firme respalda a los fabricantes de chips y los recortes pueden presionarlos.
No. Las caídas pronunciadas en nombres tecnológicos concurridos suelen ser toma de utilidades o rotación más que un techo duradero. Una advertencia más amplia generalmente requiere que la debilidad se extienda entre sectores y que la amplitud del mercado se deteriore.