
Der teuerste Markt seit 155 Jahren ist kein Verkaufssignal
Eine Rekordbewertung beeinflusst die Renditen, die Sie in den nächsten Jahren erzielen, nicht den Preis im nächsten Quartal. Dass der S&P 500 nahe seinem teuersten
Das Deriv-Team · 31. Juli 2026 · 3 Min. Lesezeit

Eine Rekordbewertung beeinflusst die Renditen, die Sie in den nächsten Jahren erzielen, nicht den Preis im nächsten Quartal. Dass der S&P 500 nahe seinem teuersten Niveau seit 155 Jahren liegt, ist daher kein Grund zu verkaufen. Es ist ein Grund, in den Jahren, in denen Sie ihn halten, mit geringeren Erträgen zu rechnen.
Gemessen am Shiller-CAPE-Verhältnis, einer Kennzahl, die Gewinne über ein Jahrzehnt glättet, liegt der Index nahe seinem höchsten Wert seit Beginn der Aufzeichnungen. Höher lag er nur im Dezember 1999, auf dem Höhepunkt der Dotcom-Blase.
Das klingt nach einem Verkaufssignal. Ist es aber nicht. Die Bewertung ist ein Schwerkraftsignal, kein Timing-Signal.
Warum ein teurer Markt weiter steigen kann
Für dieselben künftigen Gewinne zu viel zu bezahlen, verringert Ihre erwartete langfristige Rendite. Das ist Mathematik, keine Meinung. Wenn Sie heute mehr für einen festen Gewinnstrom zahlen, bringt Ihnen jeder künftige Dollar weniger.
Doch die Schwerkraft kann lange Zeit überwunden werden. Eine stärkere Kraft kann den Markt stützen: schnelles Gewinnwachstum, Momentum oder eine Welle neuen Kapitals. Derzeit sind diese stärkere Kraft die Gewinne.
Das Momentum der Prognosen für S&P-500-Unternehmen soll Berichten zufolge so hoch sein wie mindestens seit 2011 nicht mehr.Unternehmen sind nicht nur teuer bewertet. Sie erzielen ihre Gewinne so schnell wie seit über einem Jahrzehnt nicht mehr. Deshalb steigt der Preis weiter, obwohl die Bewertung überdehnt wirkt.
Was die Geschichte über Käufe am oberen Ende der Spanne sagt
Die Bilanz ist über Jahre hinweg eindeutig, nicht über Monate. Wenn das CAPE so hoch lag, waren die vorausschauenden Renditen über mehrere Jahre meist schwach.
- 1999: Das CAPE erreichte nahezu sein Allzeithoch. Der S&P 500 erreichte 2000 seinen Höchststand und fiel bis 2002 um rund 45 %. Buy-and-hold-Trader warteten Jahre, bis sie wieder bei null waren.
- 1929: Ein für diese Zeit extremer Wert mündete in einen Einbruch von mehr als 80 %. Der Preis erholte sich etwa 25 Jahre lang nicht.
- 1966: Eine hohe Bewertung ohne Blasengeschichte. Danach folgte eine lange, seitwärts gerichtete Phase in den 1970er-Jahren, in der die Inflation die Gewinne aufzehrte.
- 2021: Das CAPE stieg im Aufschwung nach COVID wieder über 38. Als die Zinsen stiegen, folgte 2022 ein starker Rückgang von etwa 25 %.
Das Muster besteht nicht darin, dass teure Märkte planmässig einbrechen. Vielmehr verringert ein hoher Einstiegspreis die Wahrscheinlichkeit starker Renditen in den nächsten Jahren und erhöht die Verluste, wenn die Wachstumsstory ins Wanken gerät.
Warum die Bewertung für das Timing der nächsten Monate nutzlos ist
Über einen Zeitraum von 12 Monaten sagt das CAPE fast nichts aus. Seit über einem Jahrzehnt ist es ein schwaches Timing-Instrument. Märkte sind nahe Rekordbewertungen geblieben, während die Gewinne stiegen.
Es gibt auch ein Argument für Geduld. Crestmont Research stellte fest, dass jeder rollierende 20-Jahres-Zeitraum des S&P 500 positiv endete. Wenn Sie Ihren Horizont ausreichend weit fassen, ist der Einstiegspreis weniger wichtig.
Die Bären behalten nur dann recht, wenn die Gewinne tatsächlich nachgeben oder die Zinsen stark steigen. Wenn die durch KI gesteigerte Produktivität die Margen weiter erhöht, kann die heutige Bewertung in das Gewinnwachstum hineinwachsen, statt heftig zurückzufallen.
Worauf Sie von nun an achten sollten
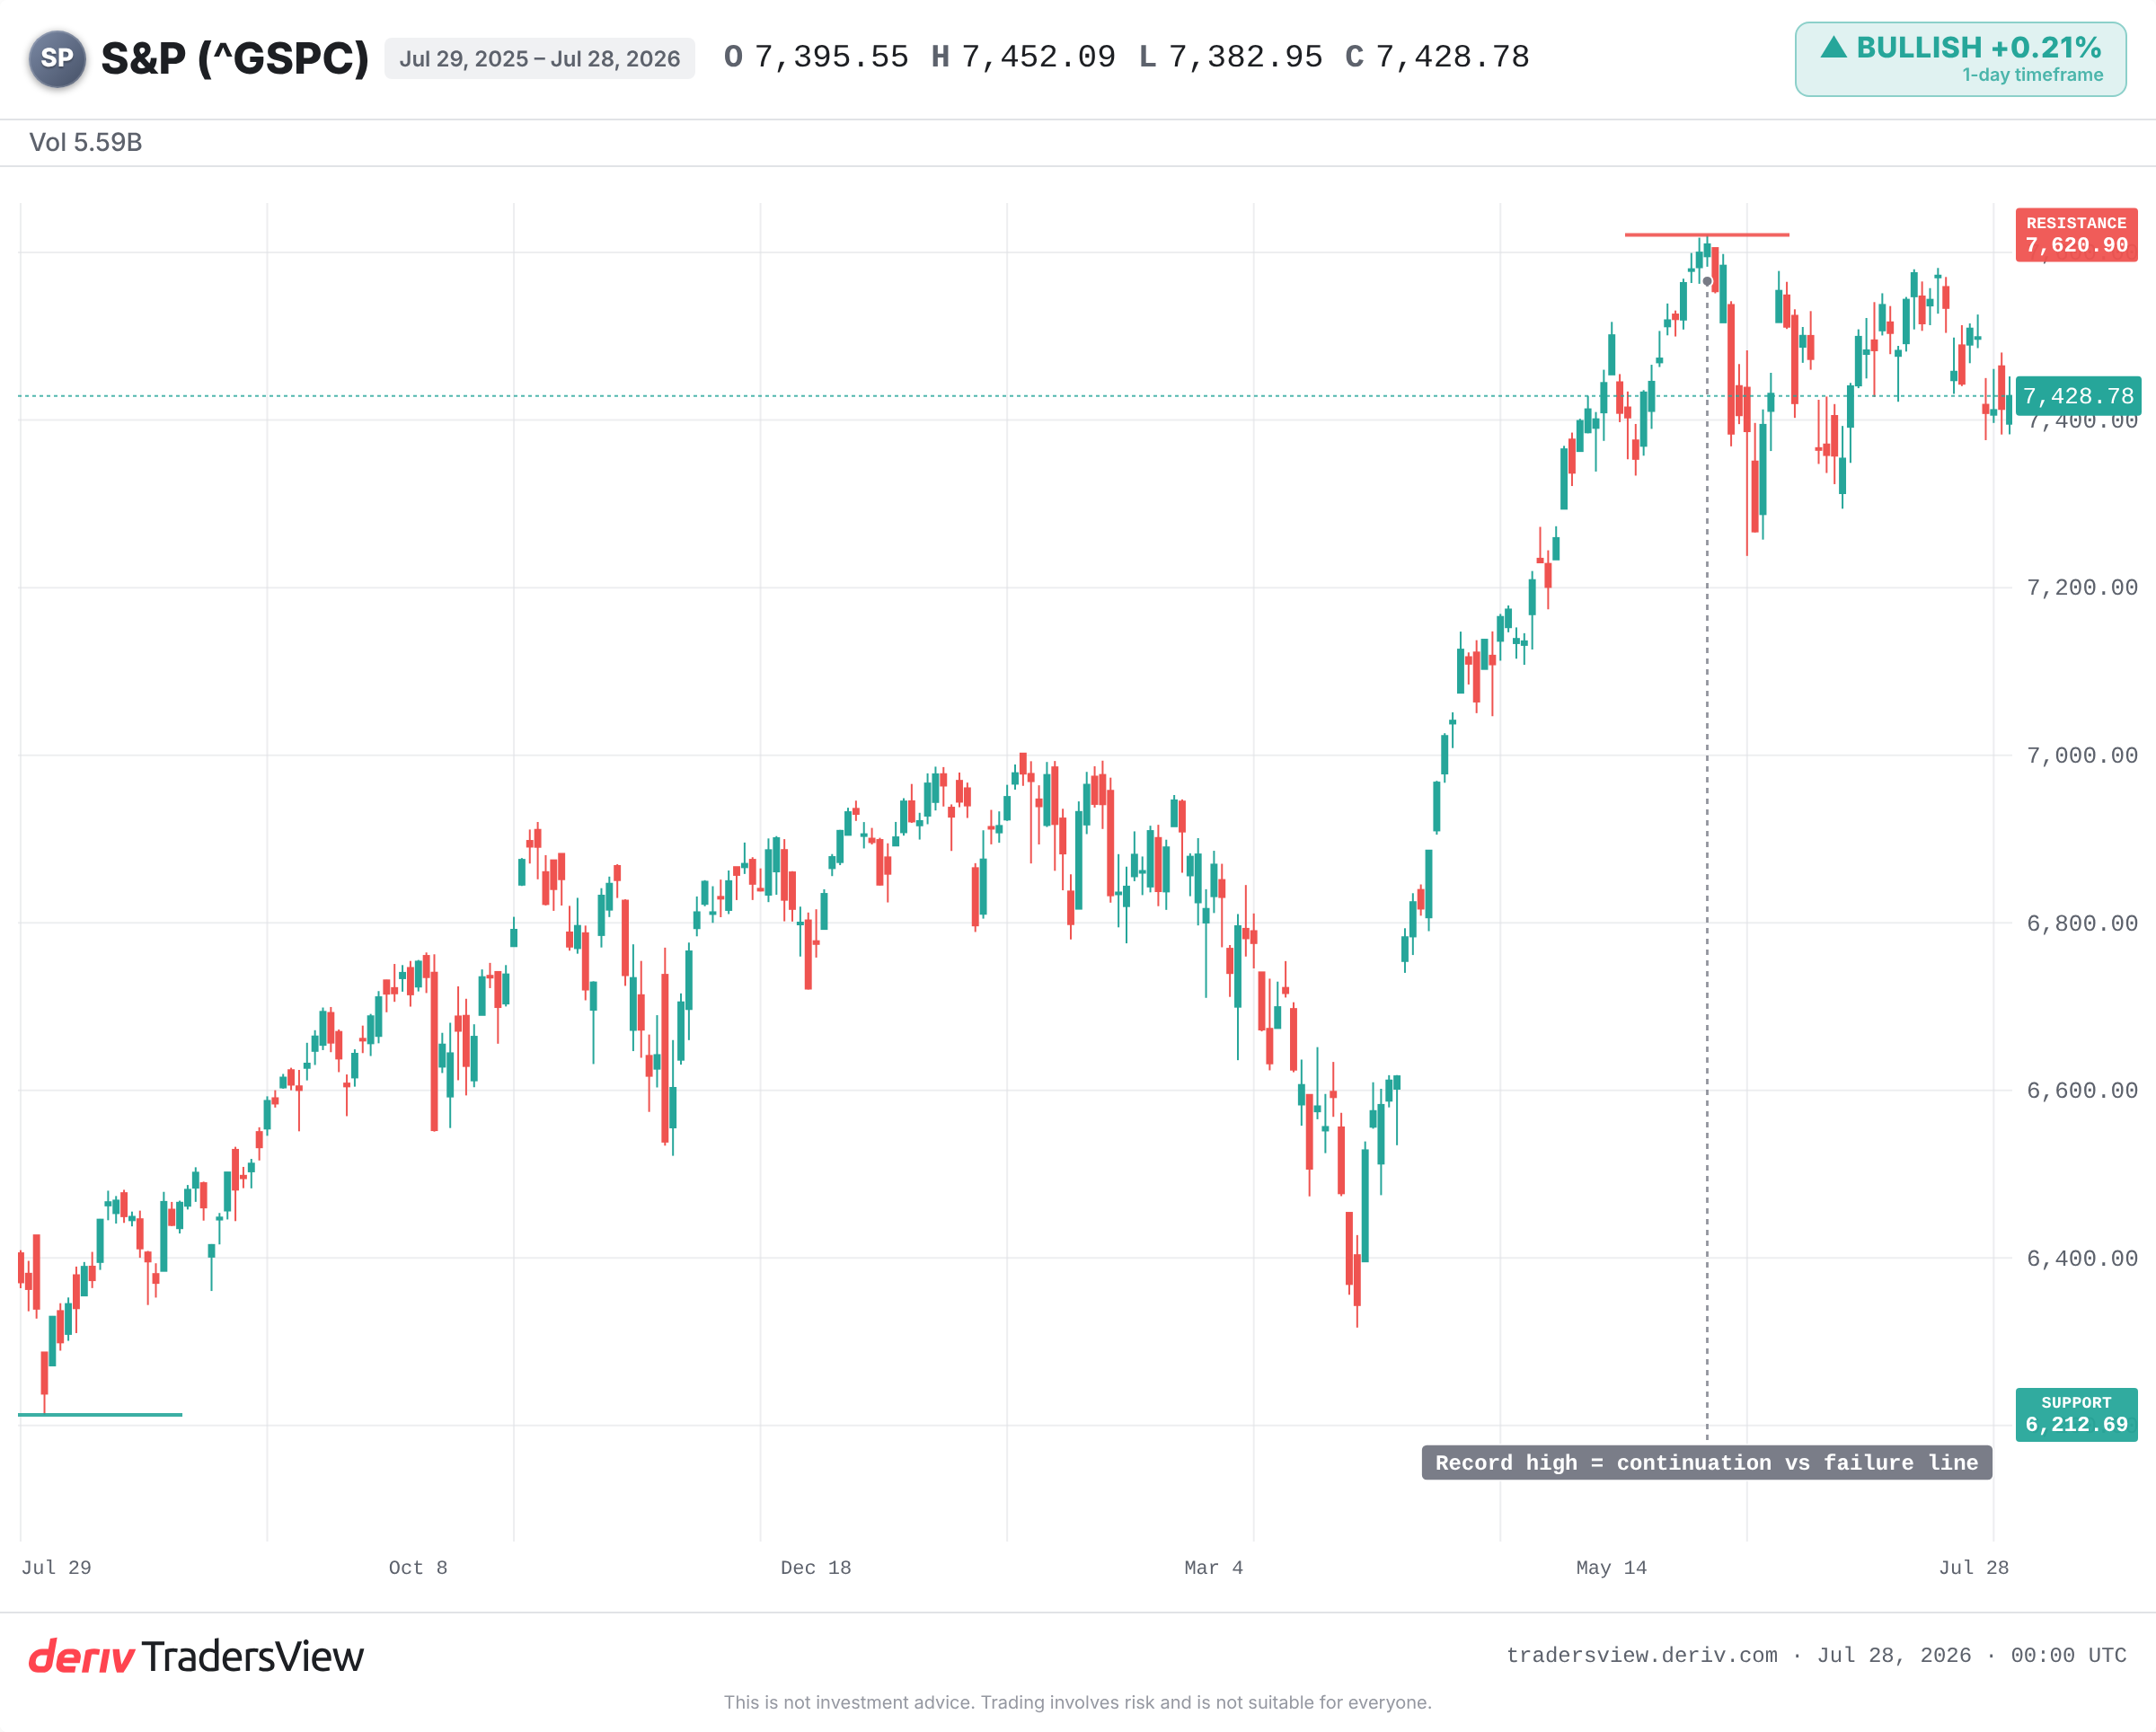
Die wichtigste Stütze dieser Bewertung sind die Gewinnprognosen. Beobachten Sie, ob dieses Momentum anhält oder nachlässt. Beobachten Sie das Rekordhoch als Grenze zwischen einer Fortsetzung und einem Rückgang in Richtung der Tiefststände des Jahres. Und beobachten Sie die Anleiherenditen, denn ein höherer Diskontsatz macht teure künftige Gewinne heute weniger wert.
Teuer ist nicht gleichbedeutend mit überfällig. Der Markt kann weiter steigen. Doch der Preis, den Sie zahlen, bestimmt die Wahrscheinlichkeiten, und derzeit werden diese Wahrscheinlichkeiten durch das stärkste Gewinnumfeld seit Jahren gestützt. Wenn dieses Umfeld bröckelt, setzt sich die Schwerkraft durch.
Häufig gestellte Fragen
Das Shiller-CAPE-Verhältnis (zyklisch bereinigtes Kurs-Gewinn-Verhältnis) vergleicht den Preis eines Marktes mit seinen durchschnittlichen inflationsbereinigten Gewinnen der vergangenen zehn Jahre. Die Glättung der Gewinne über ein Jahrzehnt blendet kurzfristige Auf- und Abschwünge aus und liefert eine stabilere Einschätzung darüber, wie teuer Aktien sind.
Nein. Ein hohes CAPE ging in der Vergangenheit schwächeren Renditen über mehrere Jahre voraus, sagt jedoch nicht voraus, wann ein Rückgang eintritt. Märkte können jahrelang teuer bleiben, während die Gewinne wachsen. Daher dient es als langfristiges Schwerkraftsignal und nicht als kurzfristiges Timing-Instrument.
Ja. Wenn die Gewinne schnell genug steigen, können sie zum Preis aufschliessen und die Bewertung senken, ohne dass der Index stark fällt. Das hängt davon ab, ob Wachstum und Margen stabil bleiben. Deshalb sind Gewinnprognosen der entscheidende Faktor, den es zu beobachten gilt.
Höhere Zinssätze erhöhen den Diskontsatz für künftige Gewinne, wodurch diese Gewinne heute weniger wert sind. Teure Aktien mit hohem Wachstum reagieren am empfindlichsten. Ein Anstieg der Anleiherenditen belastet daher hohe Bewertungen in der Regel am stärksten.