
Arbeitsmarktdaten prüfen den Rückgang der Erwartungen für eine Zinserhöhung im Dezember
Der Technologieausverkauf am Donnerstag senkte die Wahrscheinlichkeit einer Fed-Zinserhöhung im Dezember auf 66 %. Wie der heutige US-Arbeitsmarktbericht Aktien, Renditen, Gold und den Dollar bewegen könnte.
Das Deriv-Team · 6. November 2026 · 4 Min. Lesezeit

Der Technologieausverkauf am Donnerstag senkte die Wahrscheinlichkeit einer Fed-Zinserhöhung im Dezember von 82 % auf 66 %, den niedrigsten Stand der vergangenen zwei Wochen. Der US-Arbeitsmarktbericht um 13:30 GMT ist der erste Test dieser Veränderung.
| GESCHAFFENE ARBEITSPLÄTZE ~60 Tsd. Prognose · September 29 Tsd. | ARBEITSLOSIGKEIT 4,2 % Prognose · September 4,2 % | STUNDENLÖHNE +0,3 % Prognose · September +0,1 % | ERHÖHUNG IM DEZEMBER 66 % Wahrscheinlichkeit zum Handelsschluss am Donnerstag · 82 % am Mittwoch |
Tage mit Arbeitsmarktberichten bewegen Aktien stärker als die meisten anderen: Seit Dezember 2021 hat sich der S&P 500 an Veröffentlichungstagen im Median um 0,8 % bewegt, gegenüber 0,5 % an anderen Tagen (57 Berichte, The Right Trader).
Beachten Sie die Revisionen genauso genau wie die Schlagzeile. Der Bericht des vergangenen Monats reduzierte die Zahlen für Juli und August zusammen um 60.000 Arbeitsplätze – mehr als der Zuwachs von 29.000 im September. Die heutigen Revisionen für August und September können die Bedeutung der Schlagzeile verändern.
Was der Bericht für Aktien bedeuten könnte
Zwei Kräfte entscheiden darüber. Zinsen bestimmen, was Anleger heute für künftige Gewinne zahlen: Eine geringere Wahrscheinlichkeit einer Erhöhung im Dezember senkt die Renditen und stützt Bewertungen, insbesondere im Technologiesektor. Wachstum bestimmt die Gewinne selbst: Eine schwächere Wirtschaft verringert sie. Beide können sich nach unterschiedlichen Zeitplänen bewegen, daher ist die erste Reaktion nicht immer die nachhaltige.
| Heiss Arbeitsplätze über 100 Tsd., Löhne +0,4 % oder mehr, Arbeitslosigkeit 4,2 % oder niedriger | Ein starkes Lohnwachstum bereitet der Fed Sorgen, daher würde eine Erhöhung im Dezember wahrscheinlicher wirken. Höhere Renditen verringern den heutigen Wert künftiger Gewinne, und der Technologiesektor ist meist am stärksten betroffen. Der Dollar steigt normalerweise gegenüber Yen und Euro, und Gold fällt normalerweise. |
|---|---|
| Stabil, ruhige Löhne Arbeitsplätze über 60 Tsd., Löhne +0,3 % oder weniger, Arbeitslosigkeit 4,2 % oder niedriger | Die Wirtschaft hält sich, ohne die Inflation zusätzlich anzutreiben. Der Zinsausblick könnte sich kaum verändern, wodurch die Sorgen vom Donnerstag über Rechenzentren die Aktienmärkte weiterhin bestimmen würden. |
| Gemischt Arbeitsplätze unter 60 Tsd., Löhne +0,4 % oder mehr | Die beiden Hälften widersprechen sich: Schwache Einstellungen sprechen gegen eine Erhöhung, schnelles Lohnwachstum dagegen. Erste Reaktionen auf widersprüchliche Berichte sind oft volatil, und die Renditen zeigen, welcher Hälfte der Markt glaubt. |
| Schwach Arbeitsplätze 0 bis 60 Tsd., Löhne +0,3 % oder weniger, Arbeitslosigkeit 4,2 % | Ein schwächerer Arbeitsmarkt macht eine Erhöhung im Dezember weniger wahrscheinlich und senkt die Renditen, was die Bewertungen stützt. Der Dollar fällt normalerweise gegenüber Yen und Euro, und Gold steigt normalerweise. |
| Sehr schwach Arbeitsplätze unter null oder Arbeitslosigkeit 4,3 % oder höher | Die beiden Kräfte wirken gegeneinander: Niedrigere Renditen stützen die Bewertungen, während ein schrumpfender Arbeitsmarkt die Gewinne belastet. Welche Kraft überwiegt, kann sich in den folgenden Tagen ändern, und ein stärkerer Anstieg der Arbeitslosigkeit begünstigt die Wachstumssorgen. |
So lesen Sie die Reaktion
Renditen allein zeigen nicht, welche Kraft führend ist: Bei einem schwachen Bericht können Renditen und Aktien gemeinsam fallen. Betrachten Sie Treasury-Renditen und den US Tech 100 nebeneinander.
| Renditen sinken, Aktien steigen Deutet darauf hin, dass Zinserleichterungen führend sind | Renditen sinken, Aktien fallen Deutet darauf hin, dass Wachstumssorgen führend sind |
|---|---|
| Renditen steigen, Aktien fallen Deutet darauf hin, dass Zinssorgen zurück sind, meist wegen der Löhne | Renditen steigen, Aktien steigen Deutet darauf hin, dass Stärke als gute Nachricht interpretiert wird |
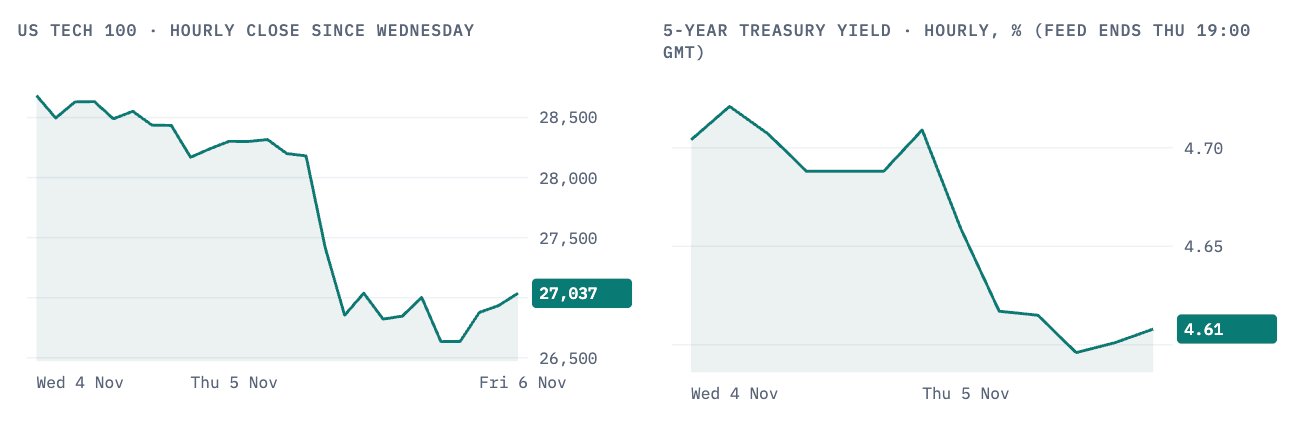
Donnerstag war der Fall „Renditen sinken, Aktien fallen“.
So entwickelte sich die Wahrscheinlichkeit einer Erhöhung im Dezember
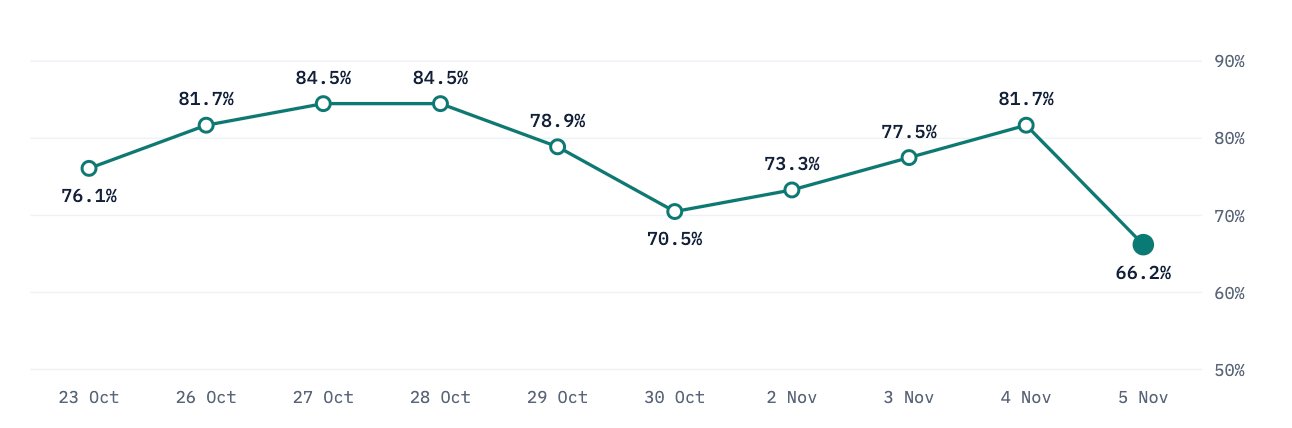
Jedes Mal, wenn Aktien stark fielen – am 30. Oktober und erneut am Donnerstag –, sank auch die Wahrscheinlichkeit einer Erhöhung im Dezember.
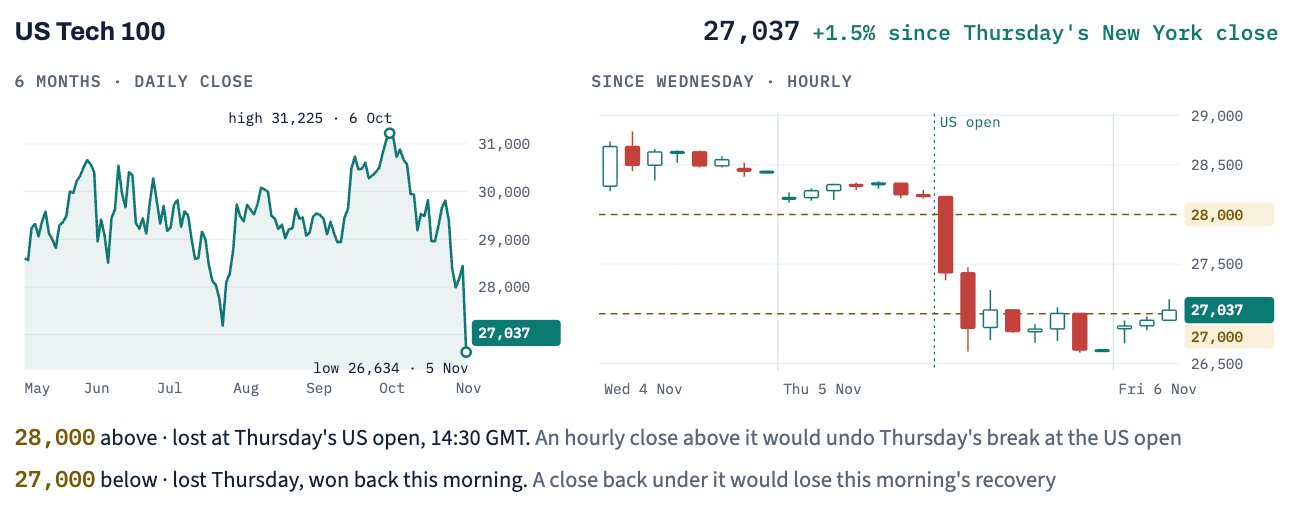
Donnerstag: Der US Tech 100 fiel um 6,3 %
Medienberichte führen den Ausverkauf auf Sorgen zurück, dass demokratische Siege bei den Zwischenwahlen den Bau von Rechenzentren verlangsamen werden. Die 5-jährige Treasury-Rendite fiel in denselben Stunden um 10 Basispunkte. Es ging also um Sorgen bezüglich Gewinnen und Regelungen für Rechenzentren, die niedrigere Zinsen allein nicht lösen. Der Index liegt heute Morgen wieder über 27.000, jedoch 13 % unter seinem Hoch vom 6. Oktober.
Wichtige Niveaus
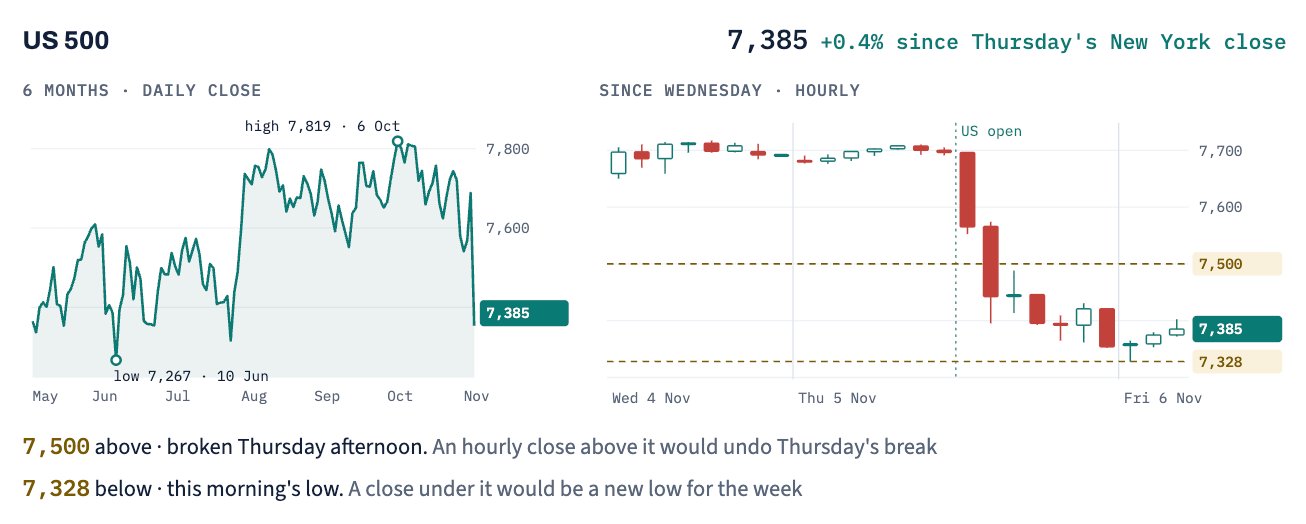
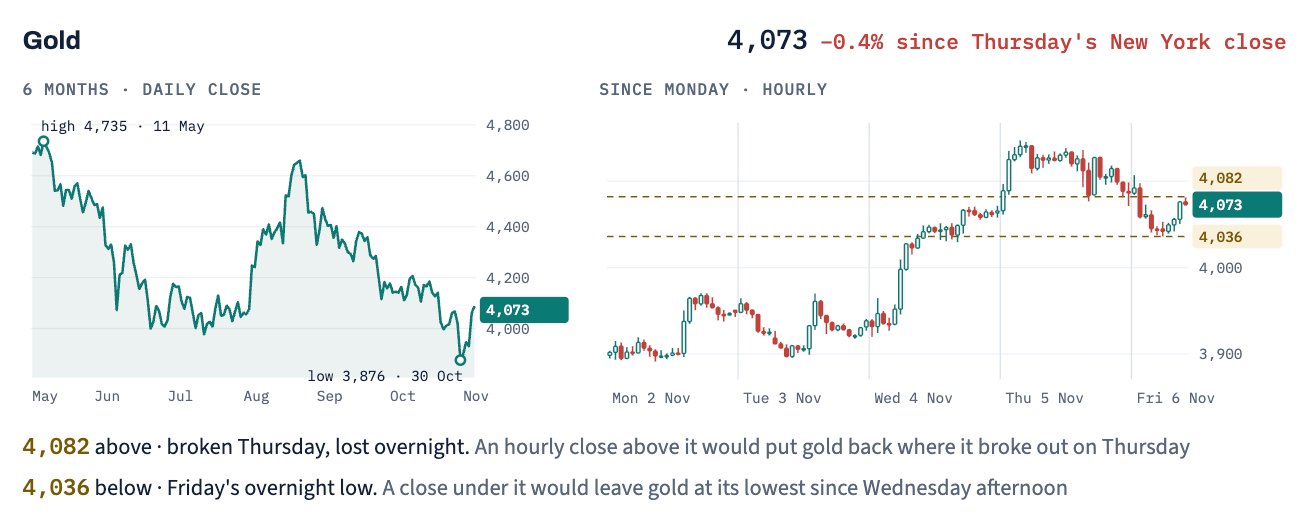
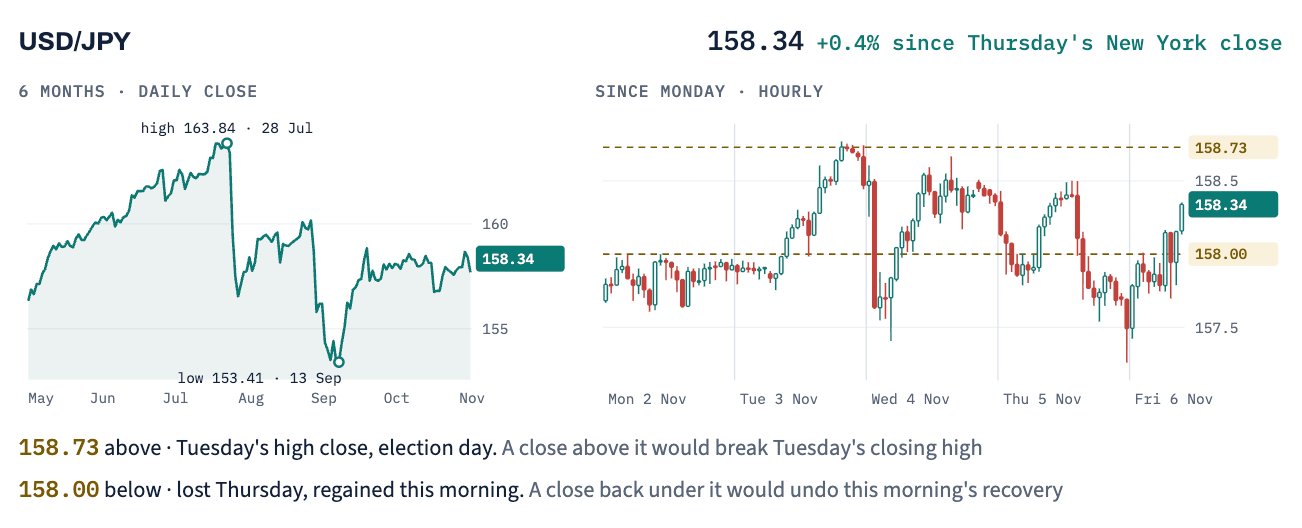
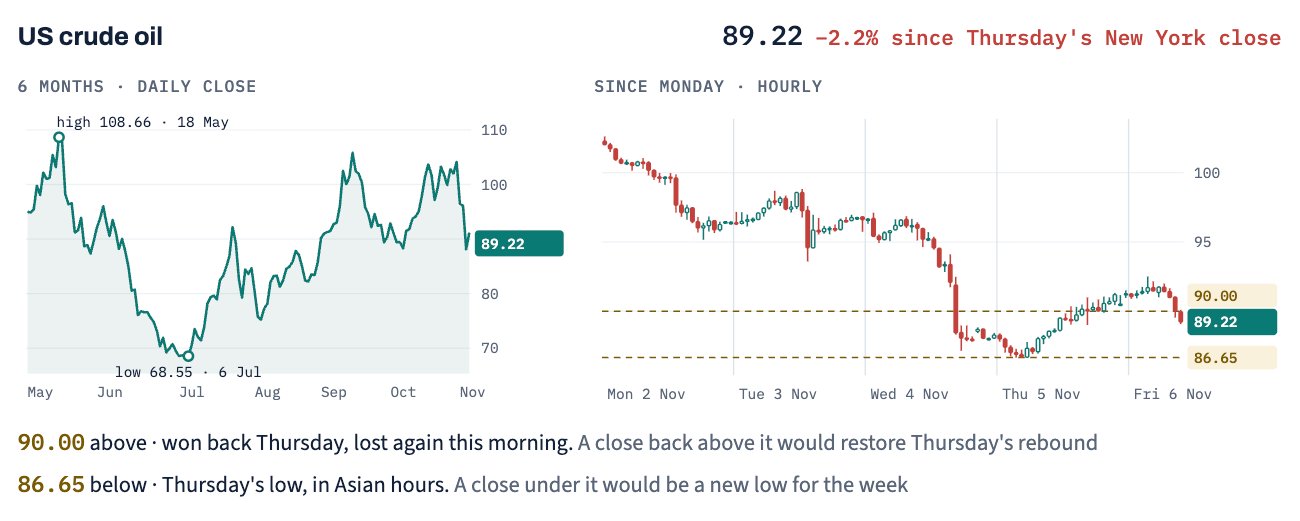
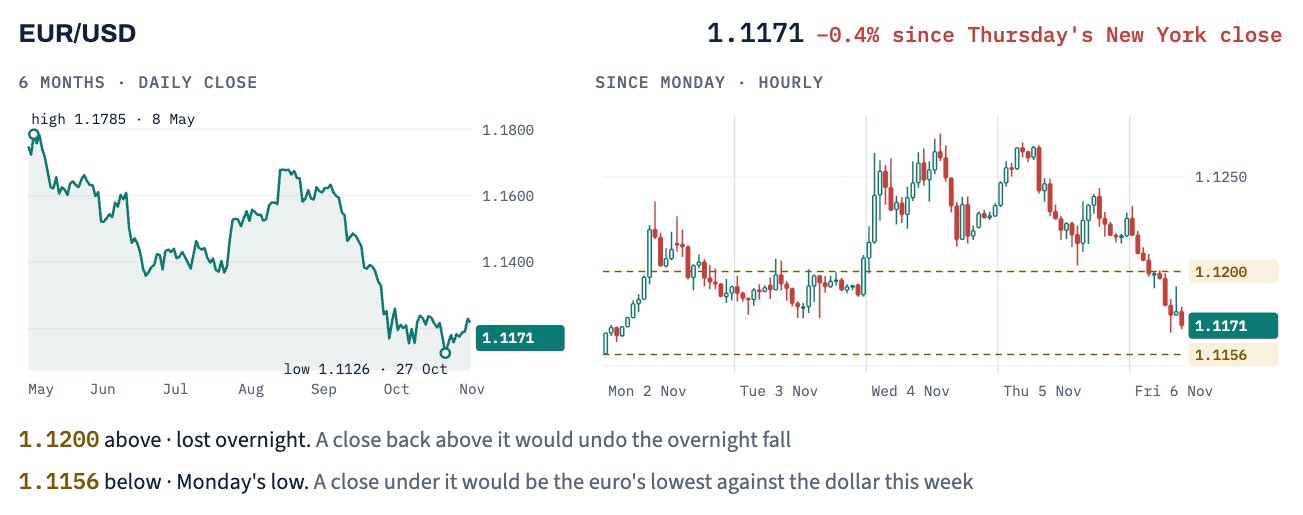
Heute, in GMT
13:30 US-Arbeitsmarktbericht für Oktober
14:30 US-Aktienmarkt eröffnet
9. Dez. Nächste Fed-Entscheidung, 19:00 GMT
Preise: Deriv. Prognosen: Dow Jones, FactSet. Wahrscheinlichkeiten: CME FedWatch.
Dieser Inhalt richtet sich nicht an Einwohner der EU. Die angegebenen Performancezahlen beziehen sich auf die Vergangenheit, und die vergangene Performance ist keine Garantie für die zukünftige Performance und kein verlässlicher Indikator für die zukünftige Performance.