
Gold zahlt nichts – was bestimmt also tatsächlich seinen Preis?
Gold zahlt keine Zinsen, daher folgt sein Preis dem US-Dollar und den realen Renditen. Deshalb kann ein sicherer Hafen fallen, selbst wenn Inflationsängste wieder zunehmen.
Das Deriv-Team · 8. Juli 2026 · 3 Min. Lesezeit

Gold hat keine eigene Rendite, daher ist sein Preis ein Indikator für zwei gegensätzliche Kräfte: den US-Dollar und die realen Zinssätze. Wenn beide anziehen, fällt Gold tendenziell – ganz gleich, wie überzeugend die langfristige Entwicklung klingt.
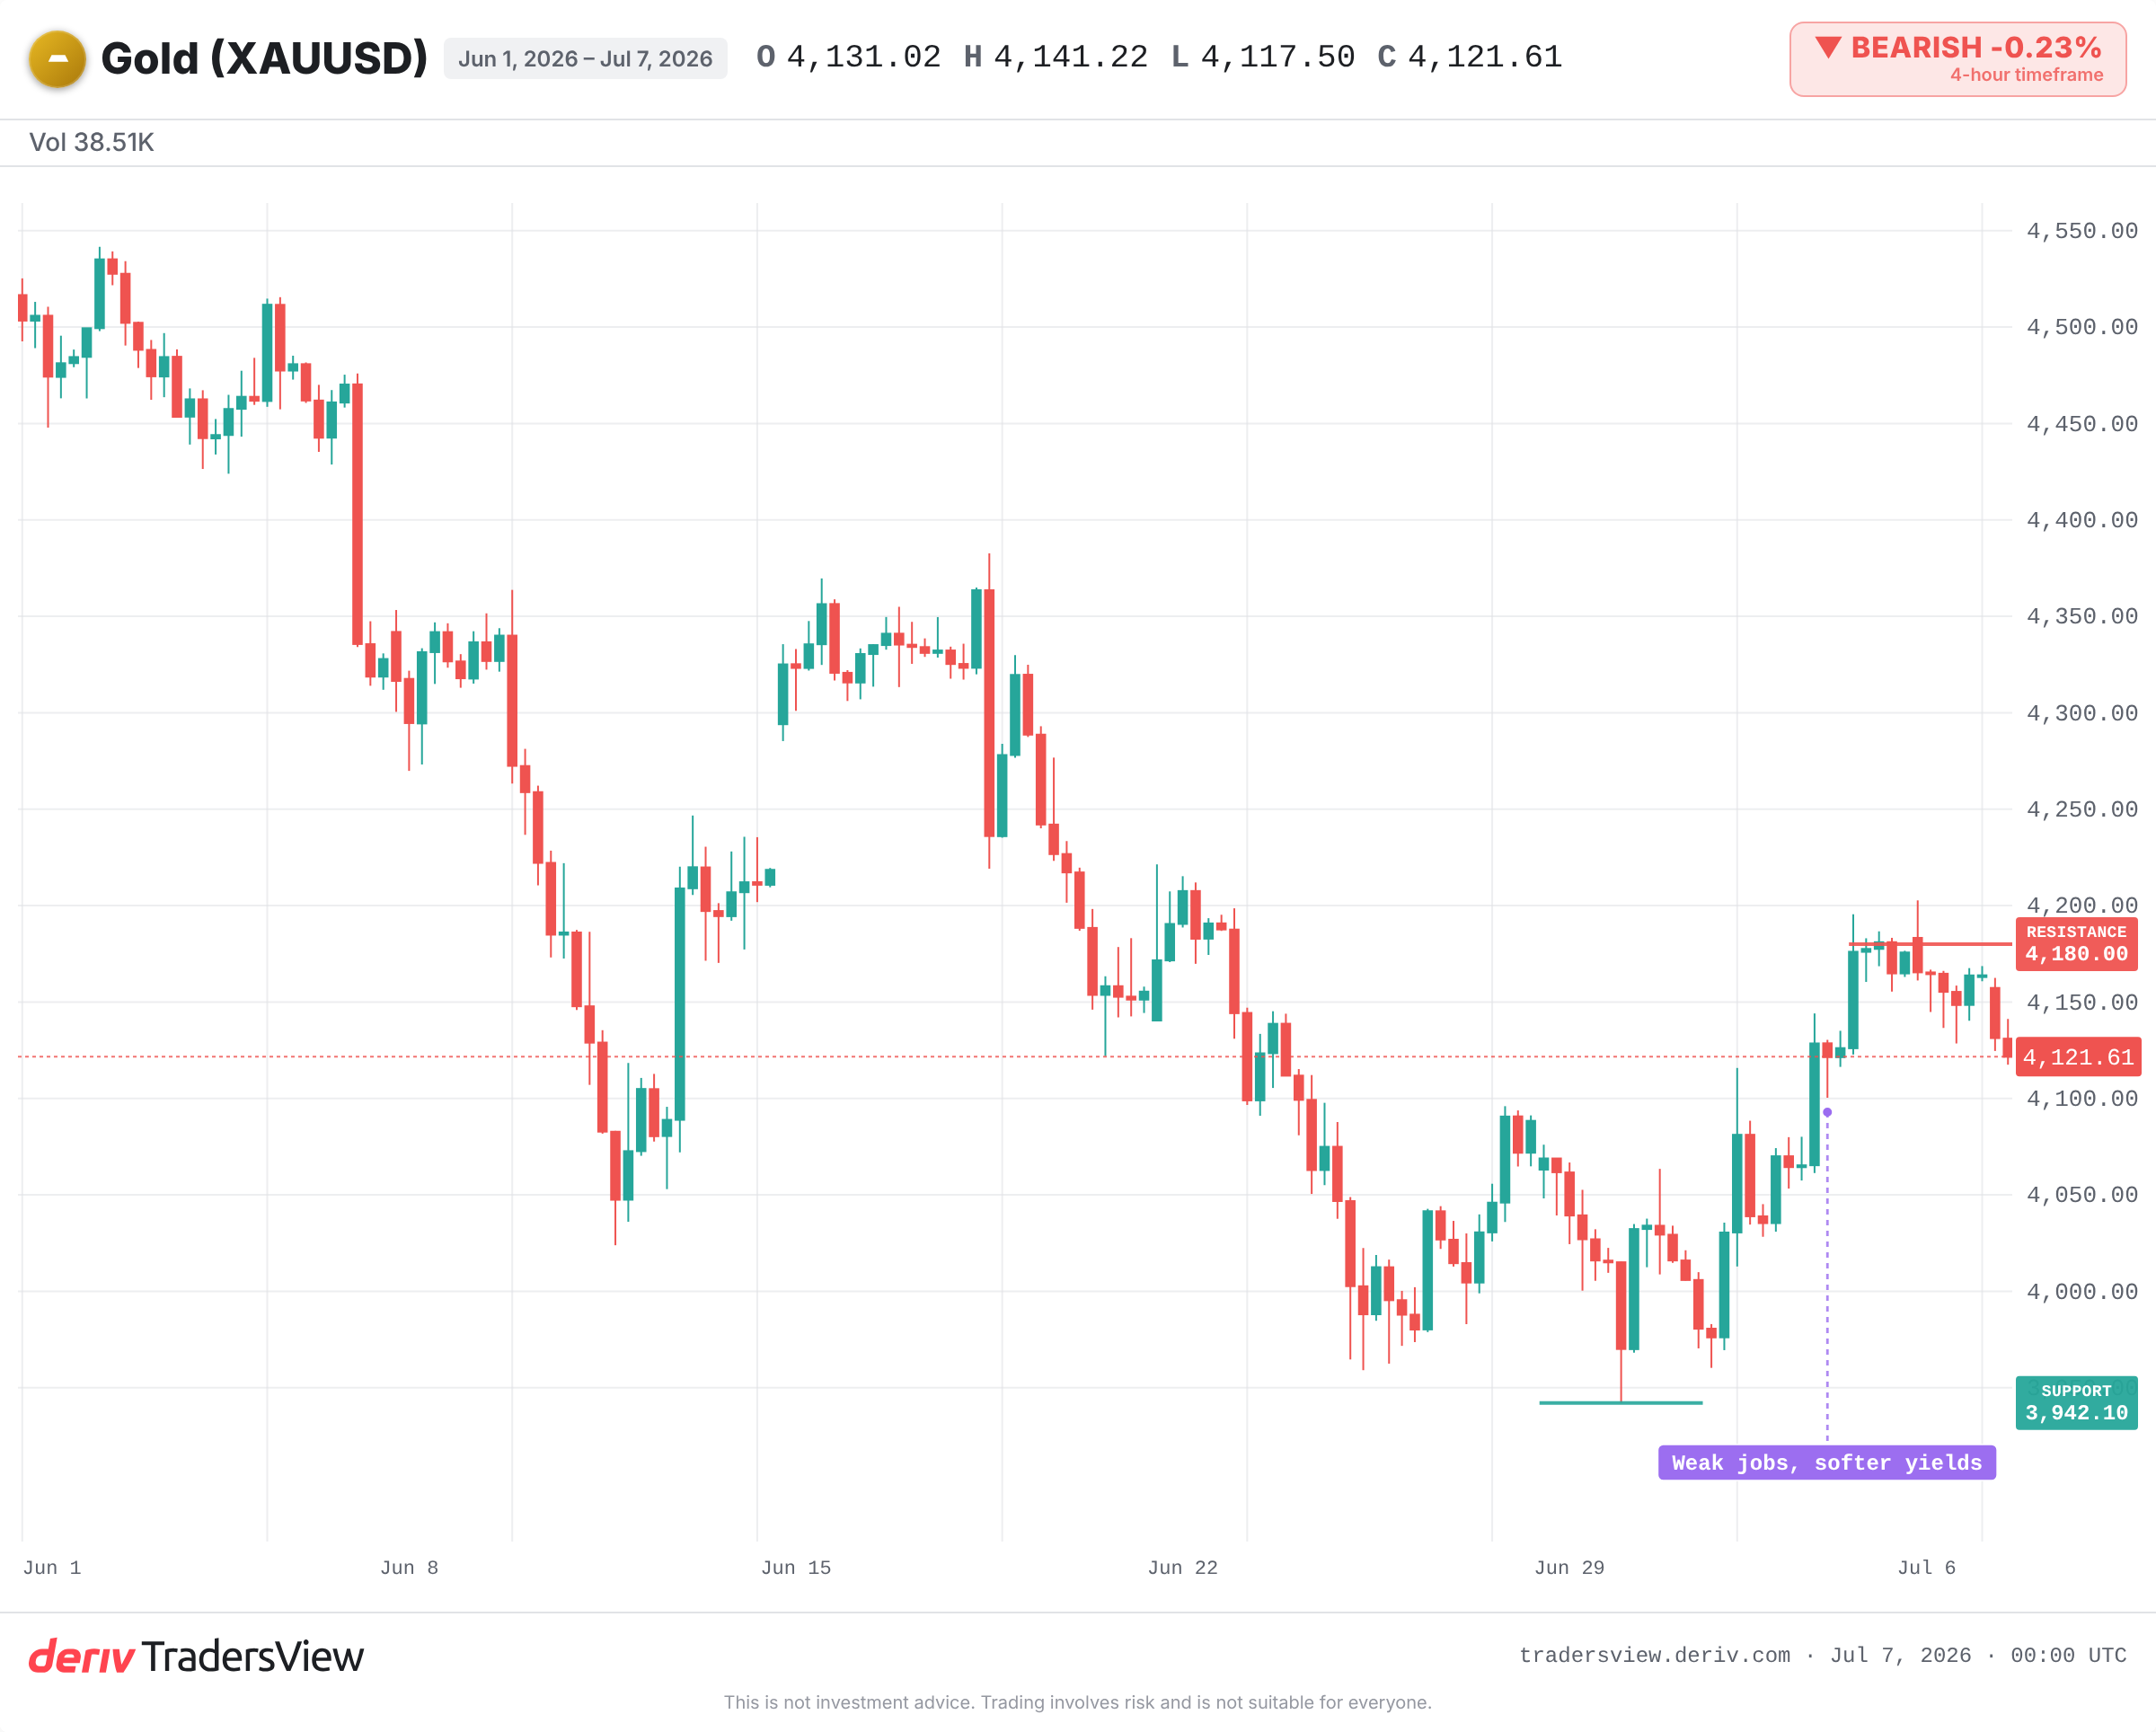
Das lässt sich derzeit live beobachten. Gold gab die zweite Sitzung in Folge nach und wurde nahe den unteren $4.120 gehandelt, während die Treasury-Renditen anzogen und der US-Dollar sich behauptete. Das Metall ist nicht schwach, weil die Argumente für steigende Kurse entkräftet wurden. Es ist schwach, weil das Halten von Gold gerade teurer geworden ist.
Warum ein stärkerer US-Dollar und höhere Renditen Gold belasten
Gold zahlt keine Zinsen. Eine US-Staatsanleihe hingegen schon. Daher konkurrieren beide um dasselbe vorsichtige Kapital.
Wenn die realen Renditen – also die Renditen nach Inflation – steigen, wirkt eine Anleihe attraktiver als ein Metall, das einfach nur gehalten wird. Die Kosten für das Halten von Gold steigen. Kapital wird umgeschichtet. Ein festerer US-Dollar verstärkt diesen Effekt zusätzlich, denn Gold wird in US-Dollar bewertet. Ein stärkerer US-Dollar macht es für alle anderen teurer.
Das ist der gesamte Mechanismus: Gold konkurriert mit Rendite und verliert, wenn die Rendite gewinnt. Deshalb kann ein „sicherer Hafen“ fallen, während Inflationsängste wieder zunehmen. Inflationssorgen allein reichen nicht aus. Entscheidend ist die Inflation minus den Zinssatz, den Sie stattdessen verdienen könnten.
Die Bewegung von $3.941 und zurück
Betrachten wir den jüngsten Verlauf. Gold fiel Ende Juni auf ein Siebenmonatstief nahe $3.941, als der US-Dollar anzog. Anschliessend wurden schwache US-Arbeitsmarktdaten für Juni veröffentlicht, die Wahrscheinlichkeit kurzfristiger Zinserhöhungen sank und das Metall stieg wieder über $4.100.
Bei dem 50%-Retracement um $4.180 traf es auf Widerstand und kam zum Stillstand. Die Renditen und der US-Dollar stabilisierten sich erneut. Gold fiel wieder in Richtung der unteren $4.120.
Derselbe Vermögenswert, dieselbe Woche, zwei Richtungen. Ausschlaggebend war nie die eigene Entwicklung von Gold. Entscheidend war, ob Renditen und der US-Dollar stiegen oder fielen.
Stützt die Vergangenheit den Zusammenhang mit den Renditen?
Ja, wiederholt. Während des Taper Tantrum im Jahr 2013 stiegen die realen Renditen stark an, da sich die Märkte darauf einstellten, dass die Federal Reserve ihre Anleihekäufe drosseln würde. Gold fiel im Jahresverlauf deutlich, trotz bestehender Inflationssorgen.
Der Zinserhöhungszyklus 2022 zeigte beide Seiten. Der US-Dollar erreichte ein Zwei-Jahrzehnt-Hoch und die realen Renditen wurden deutlich positiv. Gold fiel von über $2.000 in Richtung der unteren $1.620, obwohl die Inflation ein 40-Jahres-Hoch erreichte. Als der US-Dollar und die Renditen dann ihren Höchststand erreichten, erholte sich Gold. Der Mechanismus funktioniert in umgekehrter Richtung ebenso eindeutig.
Der Boden unter dem Rückgang
Es gibt auch eine berechtigte andere Seite. Die strukturelle Nachfrage kann die Renditeentwicklung zeitweise überlagern.
Anhaltende Käufe durch Zentralbanken und Zuflüsse in sichere Häfen haben Gold gestützt, selbst wenn das makroökonomische Umfeld ungünstig wirkte. Deshalb hielt sich dieser Rückgang deutlich über dem Juni-Tief, statt darunter einzubrechen.
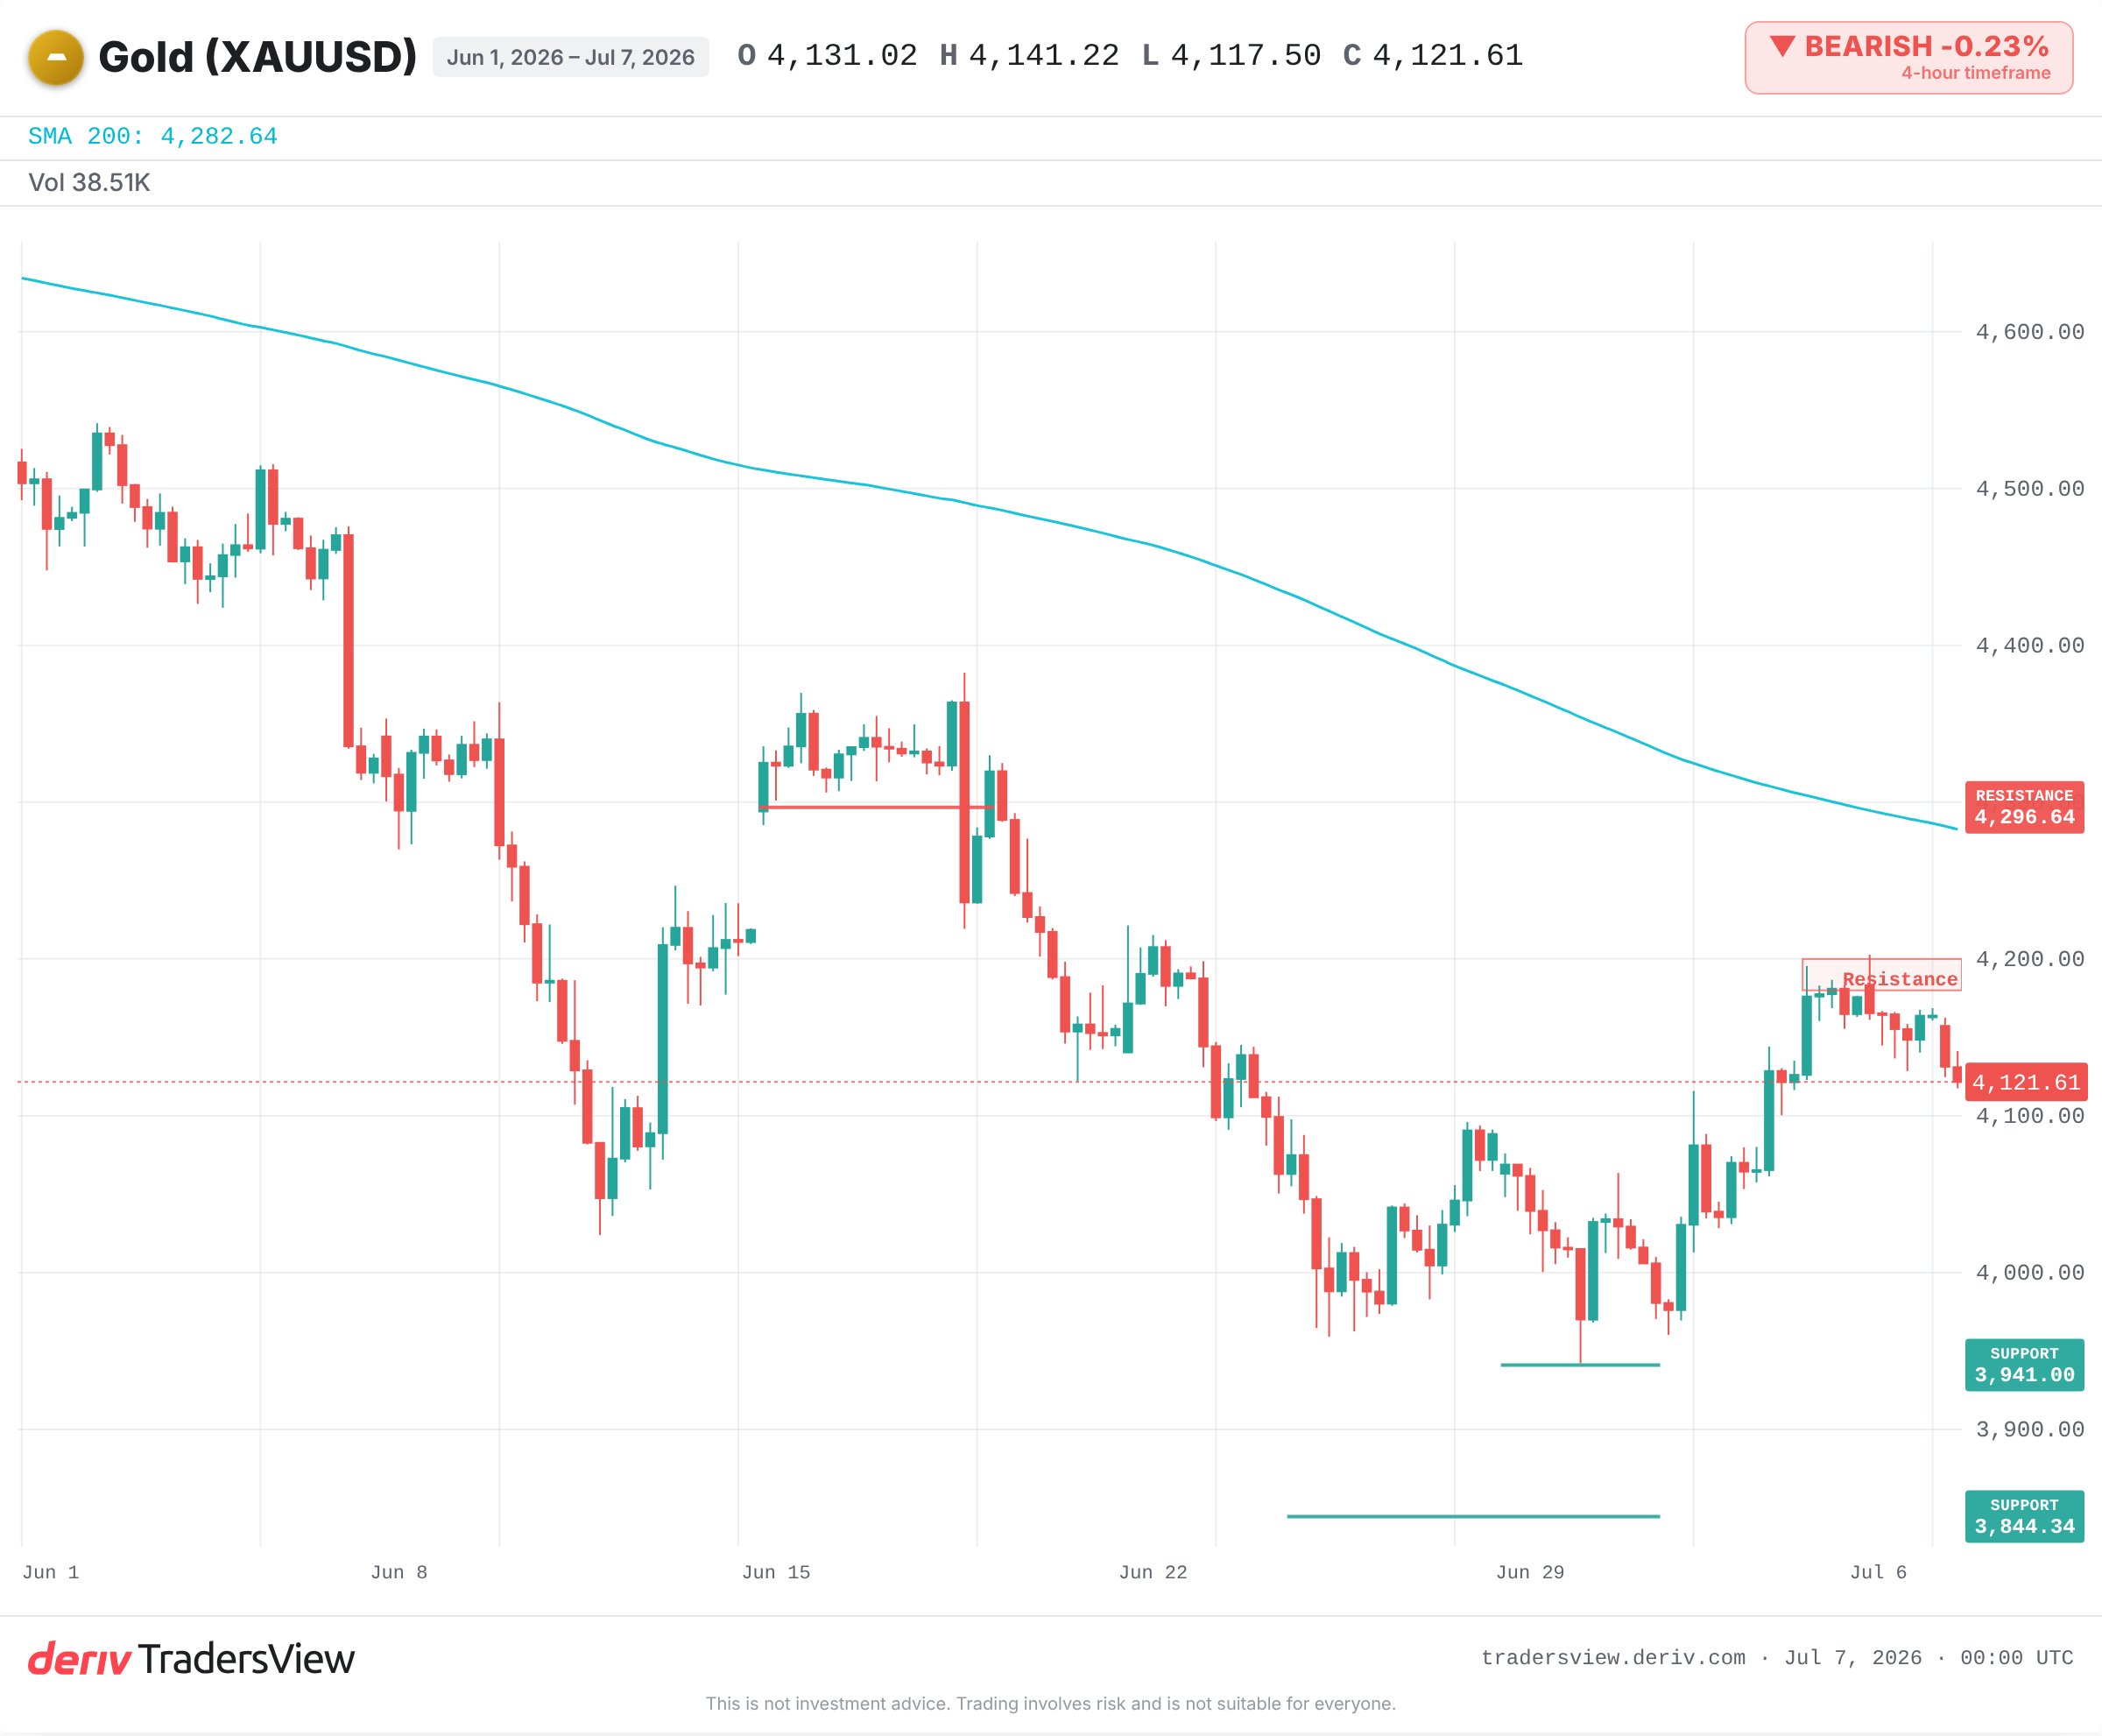
Die pessimistische Einschätzung trifft nur zu, solange der US-Dollar und die realen Renditen weiter anziehen. Sollten die FOMC-Protokolle dieser Woche eine lockere Geldpolitik signalisieren oder das Wachstum nachlassen und die Renditen sinken, kehrt sich derselbe Mechanismus um. Gold könnte wieder in Richtung der Widerstandszone von $4.180 bis $4.296 steigen.
Was Sie als Nächstes beobachten sollten
- Die FOMC-Protokolle auf Signale zum Zeitpunkt von Zinssenkungen, die die realen Renditen beeinflussen.
- Die Entwicklung der realen, inflationsbereinigten Treasury-Renditen und des US-Dollars.
- Ob der Preis unter dem Widerstand von $4.180 bis $4.200 bleibt oder über den 50-Tage-Durchschnitt ausbricht.
- Support nahe dem vorherigen Tief bei $3.941 und bei $3.844; ein klarer Durchbruch darunter signalisiert weiteres Abwärtspotenzial.
Handel ist mit Risiken verbunden, und dies ist eine Analyse, keine Beratung. Der Rahmen bleibt jedoch beständig: Wenn sich Gold bewegt, prüfen Sie zuerst den US-Dollar und die realen Renditen. Meistens haben sie die Entwicklung bereits vor Gold bestimmt.
Häufig gestellte Fragen
Reale Zinssätze sind Renditen nach Abzug der Inflation und zeigen somit die tatsächliche Rendite beim Halten einer Anleihe. Wenn sie steigen, ist ein zinstragender Vermögenswert einem Metall, das keine Zinsen zahlt, überlegen. Daher wird Gold tendenziell schwächer.
Inflation allein lässt Gold nicht steigen. Entscheidend ist die Inflation abzüglich des Zinssatzes, den Sie stattdessen verdienen könnten. Wenn Zentralbanken die Zinssätze schneller als die Inflation erhöhen, steigen die realen Renditen und Gold kann trotz hoher Inflation fallen – wie 2022.
Ja. Stetige Käufe durch Zentralbanken sorgen für eine anhaltende Nachfrage, die Gold stützen kann, selbst wenn der US-Dollar und die Renditen anziehen. Sie kehren einen Trend selten allein um, können Rückgänge aber abfedern.
Gold wird in US-Dollar bewertet. Ein stärkerer US-Dollar macht es daher für Käuferinnen und Käufer mit anderen Währungen teurer, was die Nachfrage tendenziell dämpft und den Preis belastet. Ein schwächerer US-Dollar bewirkt das Gegenteil.