
Amazon-এর AI বাজি আকাশচুম্বী হচ্ছে। তাহলে স্টকটি আটকে আছে কেন?
Amazon তার রেকর্ডের নিচে ট্রেড করছে, যখন তার Anthropic স্টেক দ্রুত কম্পাউন্ড করছে। কেন মূল্যায়ন ভবিষ্যতের দাম নির্ধারণ করে, এবং কেন মার্কেট এখনও খরচকে শাস্তি দেয়।
ডেরিভ ডেস্ক · ২০ জুলাই, ২০২৬ · 4 মিনিট পড়া

Amazon তার রেকর্ডের নিচে আটকে আছে, যখন তার ভেতরের একটি বাজি আকাশচুম্বী হচ্ছে—কারণ শেয়ারের দাম প্রমাণিত ভবিষ্যৎ নগদ অর্থের জন্য মূল্য দেয়, কাগজে বসে থাকা মুনাফার জন্য নয়।
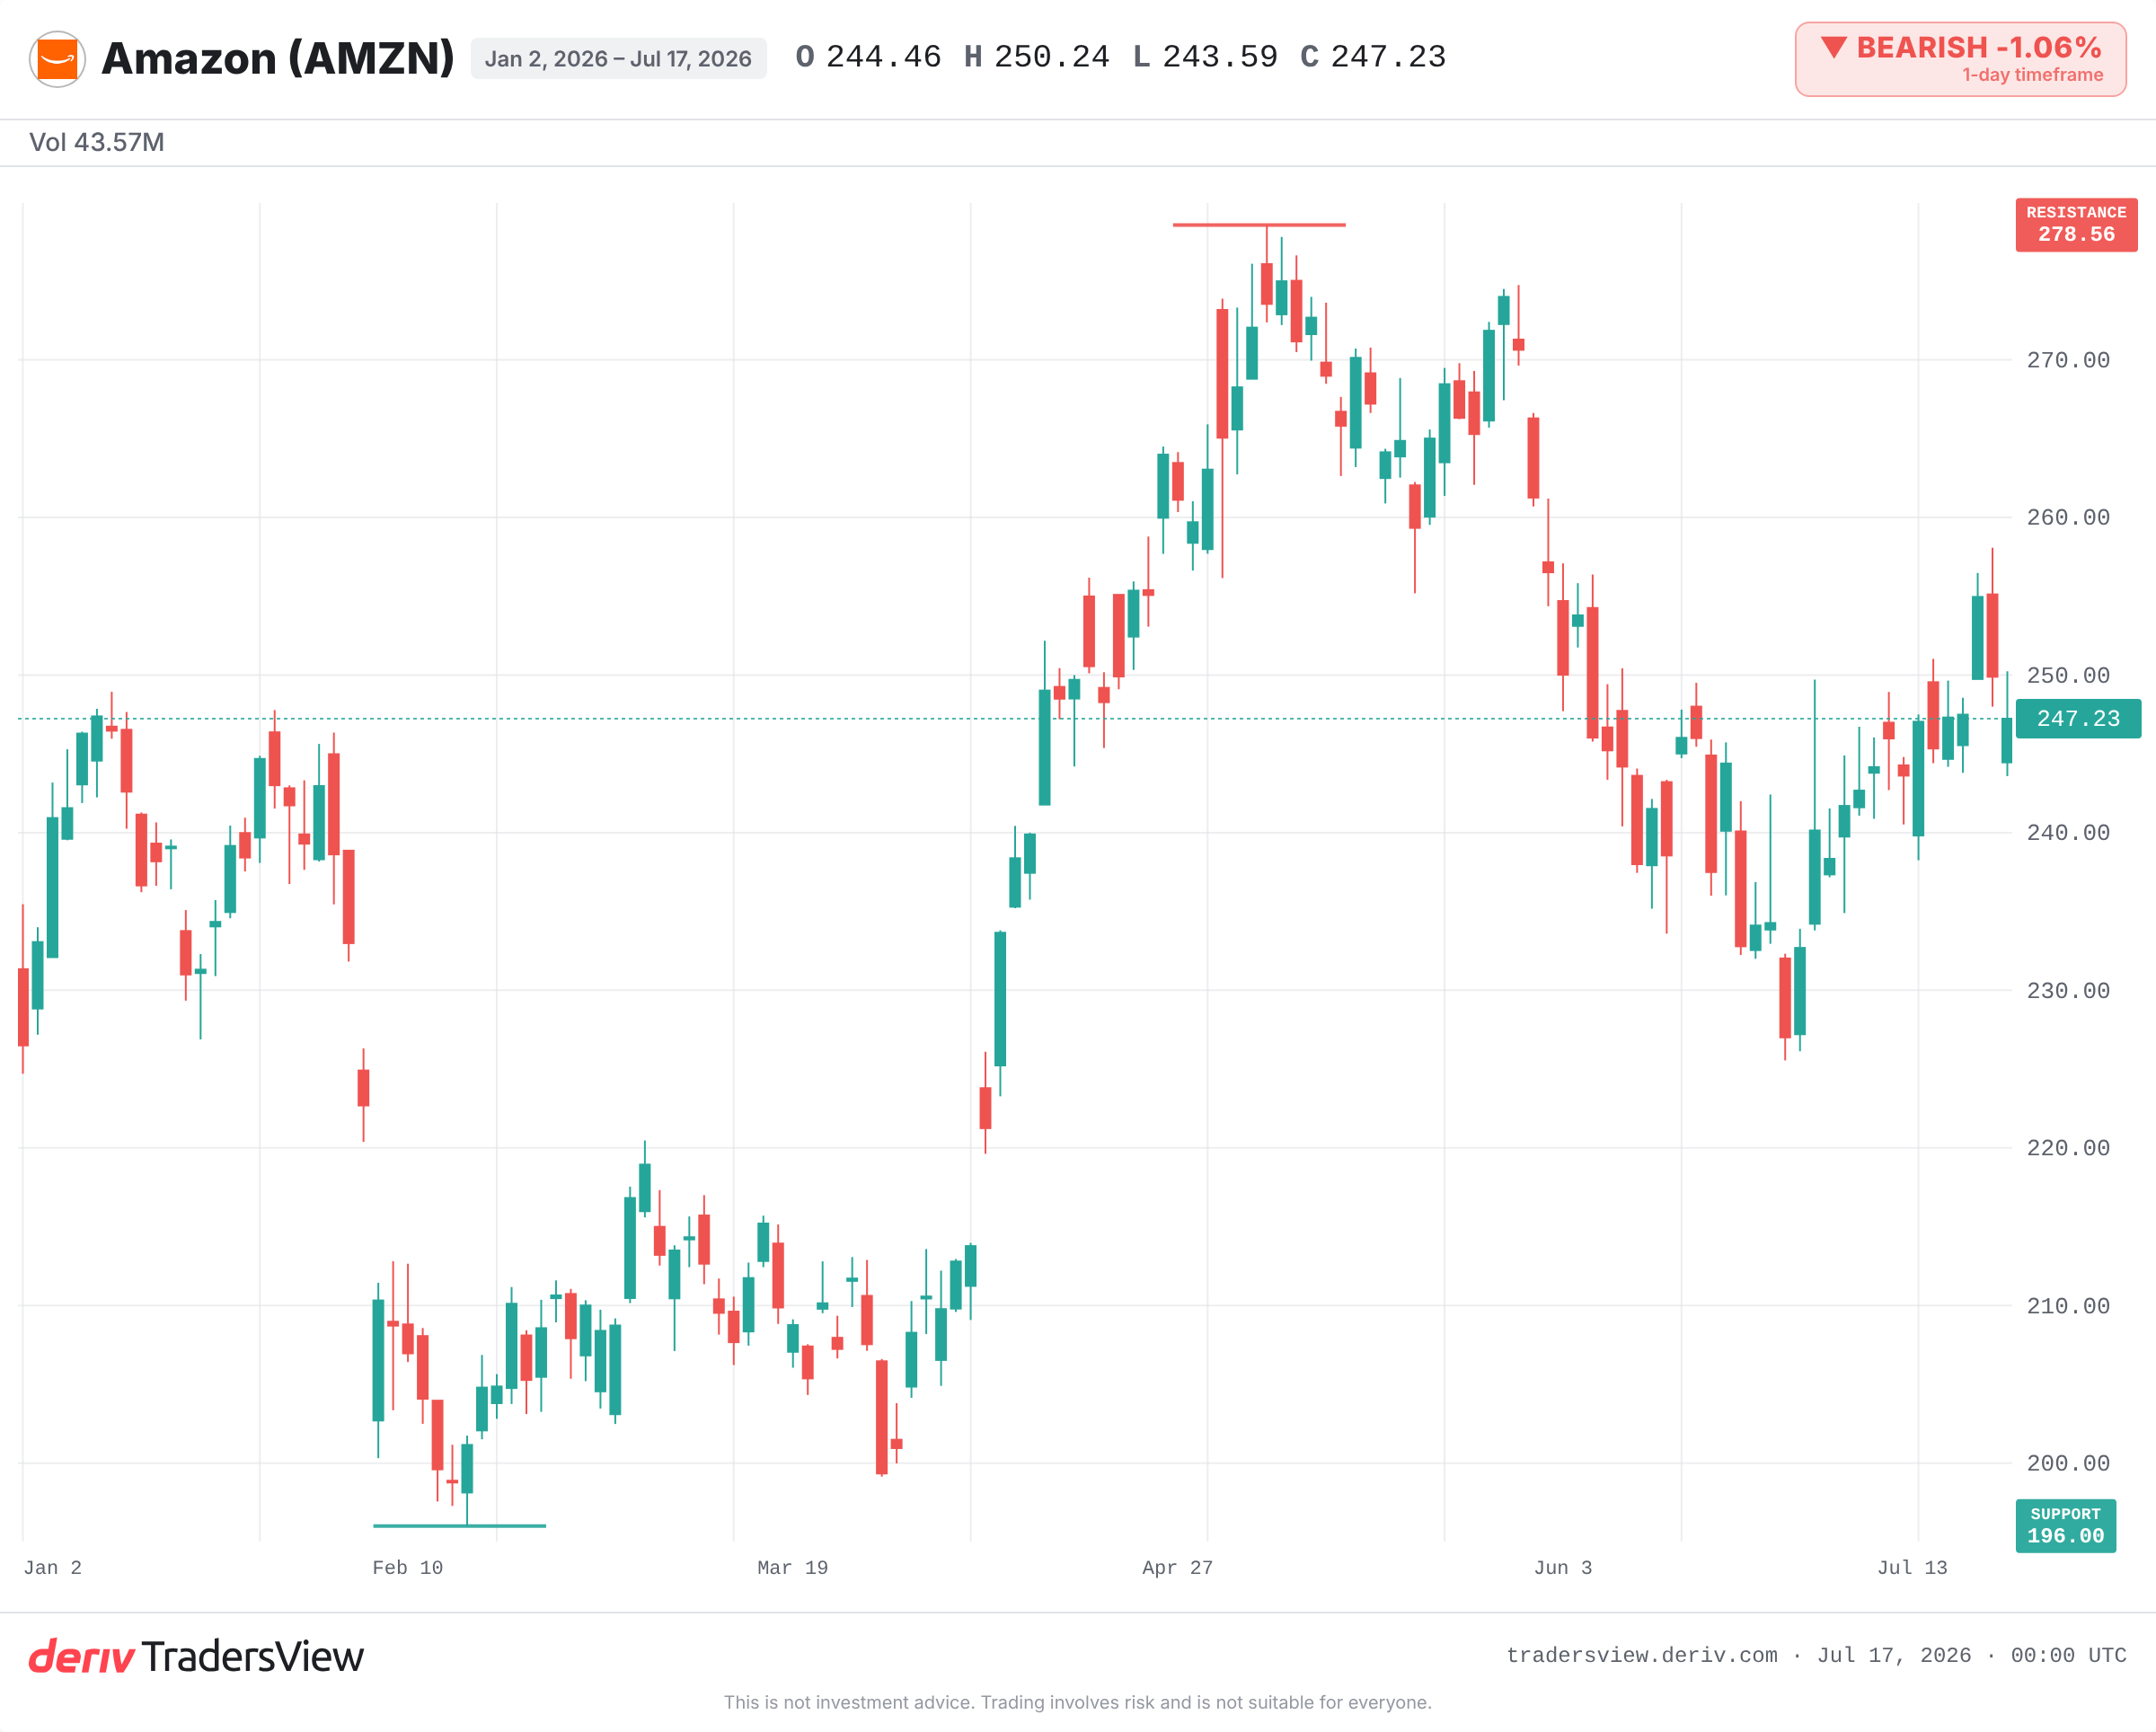
স্টকটি মিড-240s-এ ট্রেড করছে, যা তার $279-এর কাছাকাছি উচ্চতা থেকে বেশ দূরে। তবুও আলোচনা সবটাই একটি হোল্ডিং নিয়ে: AI ল্যাব Anthropic-এ AWS-সমর্থিত একটি স্টেক, যা অসাধারণ গতিতে কম্পাউন্ড করছে বলে জানা যায়। তাহলে দাম আটকে আছে কেন? কারণ বিনিয়োগকারীরা একটি দ্রুত বর্ধনশীল সম্পদ এবং তা অর্থায়নকারী বিপুল খরচের মধ্যে বিভক্ত।
কেন একটি মূল্যায়ন ভবিষ্যতের উপর নির্ভর করে চলে, বর্তমানের উপর নয়
একটি শেয়ারের দাম ভবিষ্যৎ রিটার্নের উপর একটি বাজি। যখন একটি কোম্পানির কাছে এমন কিছু থাকে যা অসাধারণ হারে বাড়ছে, মার্কেট চায় সেই বৃদ্ধিকে এখনই মূল্যে যুক্ত করতে, নগদ আসার আগেই।
এটিই আজ Amazon-এর উপর টান। Seeking Alpha-র প্রতিবেদন অনুযায়ী, Anthropic-এর বার্ষিকীকৃত রেভিনিউ রান রেট 2025 সালের শেষে প্রায় $9bn থেকে 2026 সালে $30bn-এর বেশি পর্যন্ত বেড়েছে। এক বছরে রেভিনিউ তিনগুণ হয়ে যাওয়া একটি হোল্ডিং ঠিক সেই ধরনের সম্পদ যা একটি দানবকে পুনর্মূল্যায়ন করতে পারে।একটি অংশ যত দ্রুত কম্পাউন্ড করে, আগামীর মূল্যের তত বেশি অংশ আজকের দামে টানা হয়।
কেন মার্কেট এখনও এর পেছনের খরচকে শাস্তি দেয়
একই যুক্তি অন্যদিকেও কাজ করে। Amazon প্রায় $200bn AI-সম্পর্কিত মূলধন খরচের বিস্তারিত তুলে ধরেছে। সেই অর্থের লাভ এখনও প্রমাণিত হয়নি।
ফলে Yahoo Finance-এর কভারেজ অনুযায়ী, স্টকটি কমে প্রায় 29 গুণ আয়ের একটি দশক-নিম্ন মাল্টিপলে এসে পৌঁছেছে। মার্কেট বাড়তে থাকা একটি স্টেককে উদযাপন করে, আর তার জন্য যে বিল পরিশোধ হচ্ছে তা থেকে পয়েন্ট কেটে নেয়। দুটি প্রতিক্রিয়াই একই নিয়ম থেকে আসে: মূল্য প্রমাণিত ভবিষ্যৎ রিটার্নের অনুগামী, এবং কোনো রিটার্নের সম্ভাবনা দৃশ্যমান না থাকায় একটি বিপুল ব্যয়কে প্রতিশ্রুতি নয়, ঝুঁকি হিসেবে পড়া হয়।
কাগজের মুনাফা এখনও বুকড মুনাফা নয়
এখানে আশাবাদী পাঠ নিজেই নিজের থেকে এগিয়ে যাচ্ছে। এটি $1.2 ট্রিলিয়নের একটি Anthropic IPO-র একটি অনিশ্চিত প্রতিবেদনের উপর নির্ভর করে। Reuters এবং অন্যান্য কভারেজ আরও সতর্ক মূল্যায়ন এবং সময়সীমার বিবরণ বর্ণনা করে।
কাগজের মুনাফা Amazon-এর বুক করা অর্থ নয়। এটি বাস্তবে পরিণত হয় তখনই, যখন Amazon আসলেই একটি ঘটনা রেকর্ড করে—একটি IPO বা একটি একত্রীকরণ—এমন একটি দামে যা মার্কেট মেনে নেয়। তার আগে পর্যন্ত এটি শুধু অনুভূতি বাড়ায়, আর কিছু নয়।একটি অবাস্তবায়িত মুনাফা হিসাবপত্রে স্পর্শ করার অনেক আগেই গল্পটিকে চাকচিক্যময় করে তোলে।
এক্সিকিউশন ঝুঁকিও সক্রিয়। সম্প্রতি একটি AWS বিলিং বাগের কারণে কিছু গ্রাহকের কাছ থেকে বিলিয়ন ডলার অতিরিক্ত চার্জ করা হয়েছিল, যা মনে করিয়ে দেয় যে AWS-এর বিক্রি প্রায় 24% বছরে বছরে বাড়লেও বিষয়গুলো ভেঙে পড়তে পারে।
ভবিষ্যতের উপর বাজি ধরা নিয়ে ইতিহাস কী বলে
এই প্যাটার্ন আগেও দেখা গেছে। 1999 সালে Amazon নিজেই ভবিষ্যৎ বৃদ্ধির উপর একটি চরম মূল্যায়ন বহন করেছিল, তারপর তার শীর্ষ থেকে প্রায় 90% কমে গিয়েছিল, বছরের পর বছর ধরে পুনরুদ্ধার হওয়ার আগে। 2022 সালে বিনিয়োগকারীরা Amazon এবং Meta-র ভারী capex-কে শাস্তি দিয়েছিল, তারপর 2023 এবং 2024 সাল ধরে দুটিকেই পুরস্কৃত করেছিল যখন খরচ মার্জিনে রূপান্তরিত হয়েছিল।
শিক্ষাটি এই নয় যে খরচ সবসময় লাভজনক হয়। বরং এটি হলো, প্রমাণ এসে পৌঁছালে বা না পৌঁছালে, মার্কেট ক্রমাগত পুনর্মূল্যায়ন করে।
এখন থেকে যা দেখতে হবে
- প্রতিবেদিত মাত্রার কাছাকাছি কোথাও একটি Anthropic লিস্টিং বাস্তবে রূপ নেয় কিনা, এবং কোন সময়সীমায়।
- প্রতিবেদিত উল্লম্ফনের বিপরীতে Anthropic-এর প্রকৃত রেভিনিউ রান রেটের নিশ্চিতকরণ।
- $200bn capex মার্জিনে রূপান্তরিত হচ্ছে এমন প্রাথমিক লক্ষণ, বা এটি হচ্ছে না এমন প্রমাণ।
- AWS-এর বৃদ্ধি প্রতিবেদিত 24% বছরে বছরের কাছাকাছি ধরে রাখে কিনা।
- $279-এর কাছাকাছি সর্বকালীন উচ্চতা রেজিস্ট্যান্স হিসেবে, এবং $196-এর কাছাকাছি পূর্ববর্তী নিম্নগুলো সাপোর্ট হিসেবে।
প্রমাণটি কাগজের সংখ্যার চেয়ে ধৈর্যের দিকে ঝুঁকে আছে। কম্পাউন্ডিং সম্পদটি বাস্তব, কিন্তু মুনাফা শর্তাধীন, এবং খরচটি নিশ্চিত। গল্পটি দামে পরিণত হওয়ার আগে capex রিটার্নে রূপান্তরিত হওয়া দেখুন।
সচরাচর জিজ্ঞাসিত প্রশ্ন
একটি মুনাফা তখনই বাস্তবায়িত হয় যখন কোম্পানি একটি ঘটনা রেকর্ড করে, যেমন স্টার্টআপটি পাবলিকলি লিস্টেড হওয়া, অধিগ্রহণ হওয়া, বা একটি মার্কড-আপ দামে একটি ফান্ডিং রাউন্ড। তার আগে পর্যন্ত, মূল্যের যেকোনো বৃদ্ধি একটি অবাস্তবায়িত কাগজের সংখ্যা, যা প্রতিবেদিত আয়ে প্রভাব ফেলে না।
একটি রান রেট সাম্প্রতিক পারফরম্যান্সকে বার্ষিকীকৃত করে, একটি স্বল্প সময়ের রেভিনিউ নিয়ে পুরো বছর জুড়ে তা প্রক্ষেপণ করে। এটি গতি নির্দেশ করে কিন্তু ধরে নেয় যে বর্তমান গতি বজায় থাকবে, তাই বৃদ্ধি কমে গেলে একটি দ্রুত-বর্ধনশীল রান রেট টিকসই রেভিনিউকে অতিরঞ্জিত করতে পারে।
ভারী মূলধন খরচ এমন নগদ অর্থ এগিয়ে টানে যা অন্যথায় শেয়ারহোল্ডারদের কাছে ফিরে যেতে পারত, এবং তার লাভ অনিশ্চিত। মার্কেট সাধারণত স্টকের মূল্য কমিয়ে রাখে যতক্ষণ না খরচ উচ্চতর মার্জিন বা বৃদ্ধিতে রূপান্তরিত হয়, তারপর প্রমাণ আসার পর পুনর্মূল্যায়ন করে।
একক ভাবে নয়। একটি নিম্ন মাল্টিপল আসল মূল্য বা ভবিষ্যৎ আয় নিয়ে বিনিয়োগকারীদের সন্দেহকে প্রতিফলিত করতে পারে। এটি কেবল সস্তার সংকেত দেয় যদি অন্তর্নিহিত ব্যবসা ক্রমাগত বৃদ্ধি পেতে থাকে, যা ঠিক সেই বিষয় যা মার্কেট এখানে পরীক্ষা করছে।