
Amazon ৩০,০০০ ছাঁটাই করে এবং $২২০bn খরচ করে
Amazon ৩০,০০০ চাকরি ছাঁটাই করছে, একই সাথে ২০২৬ সালে প্রায় $২২০B AI ব্যয়ের দিকে এগোচ্ছে। কেন এই সংমিশ্রণ সংকটের পরিবর্তে একটি মূলধন পরিবর্তনের সংকেত দেয়, এবং কী দেখতে হবে।
ডেরিভ ডেস্ক · ৪ আগস্ট, ২০২৬ · 3 মিনিট পড়া

যখন একটি কোম্পানি একই বছরে হাজার হাজার কর্মী ছাঁটাই করে এবং বিলিয়ন বিলিয়ন ডলার খরচ করে, তখন ছাঁটাইটাই মূল বিষয় খুব কমই হয়। অন্য দরজা দিয়ে বেরিয়ে যাওয়া মূলধনটাই আসল গল্প।
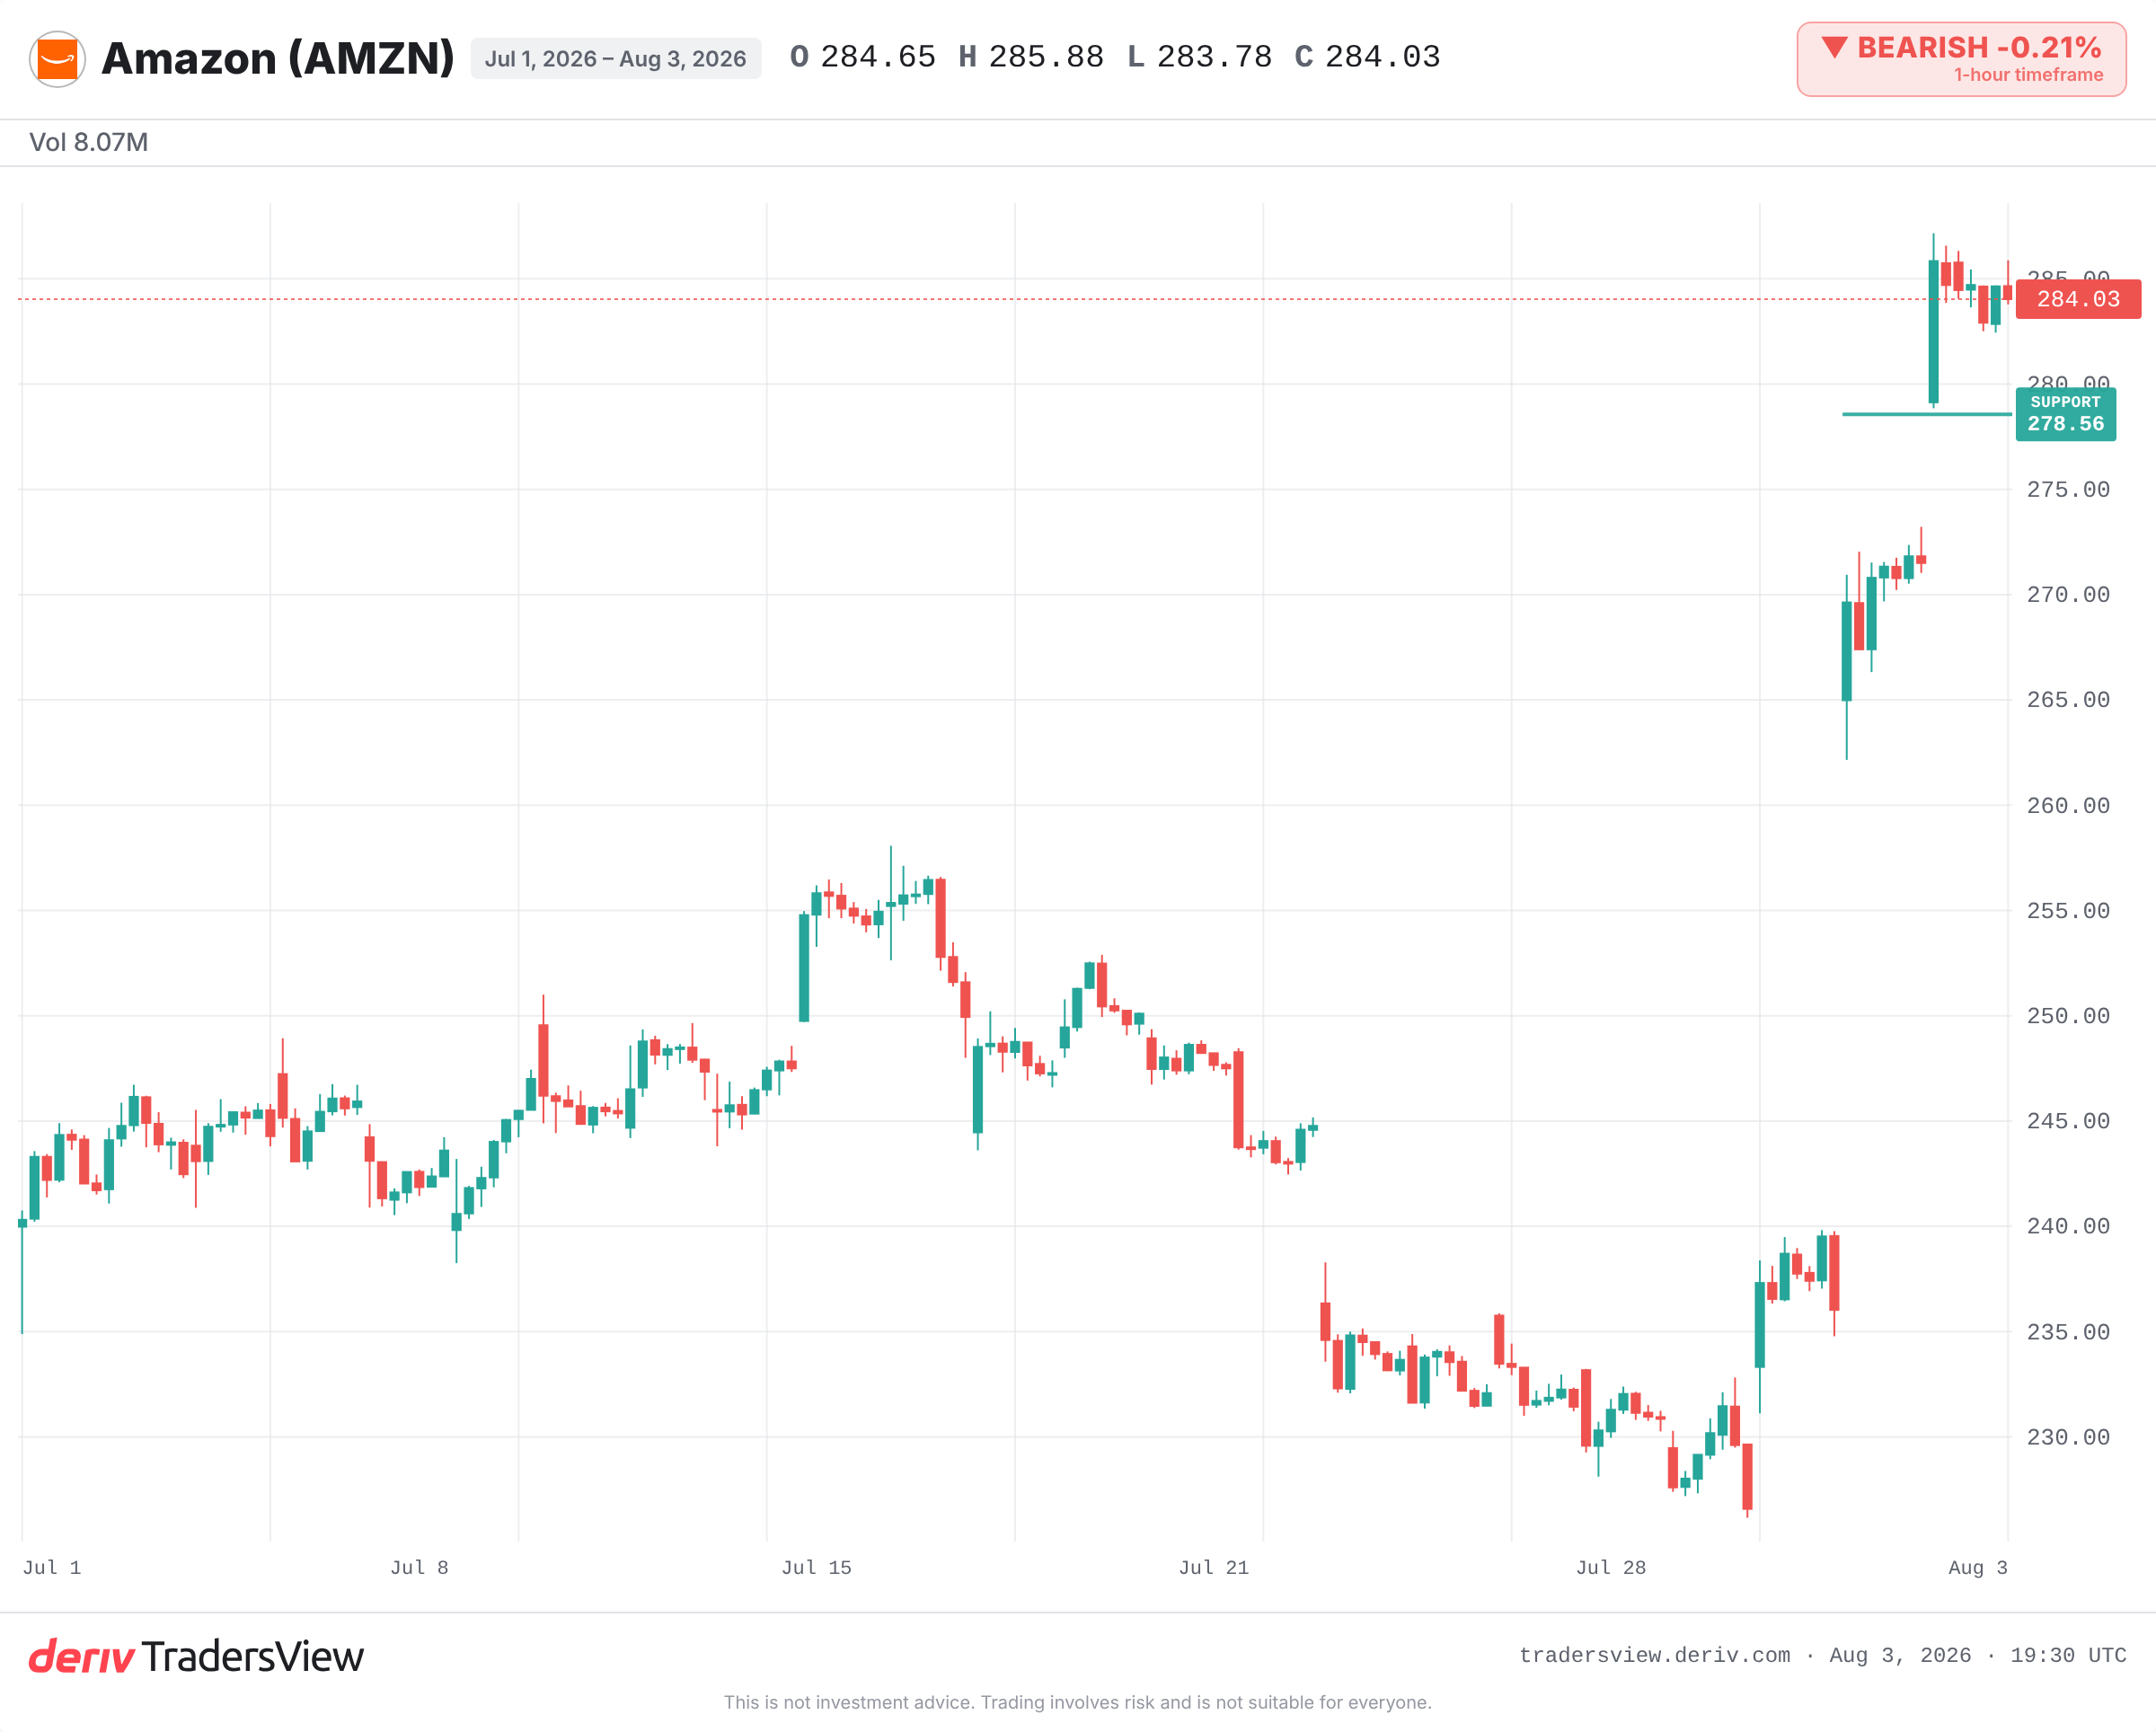
Amazon এখন প্রায় ১৬,০০০ চাকরি কাটছে, অক্টোবর ২০২৫ থেকে প্রায় ৩০,০০০। একই সময়ে, এটি ২০২৬ সালে প্রায় $২২০ বিলিয়ন মূলধন ব্যয়ের দিকে এগোচ্ছে, যার বেশিরভাগই AI এবং ডেটা সেন্টারে। মার্কেট এটিকে আক্রমণাত্মক, প্রতিরক্ষামূলক নয় বলে পড়েছে। স্টকটি তার পূর্ববর্তী সর্বকালের সর্বোচ্চের উপরে উঠে গেছে।
কেন মানুষ ছাঁটাই করা এবং বেশি খরচ করা একসাথে চলতে পারে
স্বাভাবিক প্রবৃত্তি সহজ: ছাঁটাই মানে সমস্যা। কখনো কখনো তা হয়। এখানে তারা অন্য কিছু ইঙ্গিত করে।
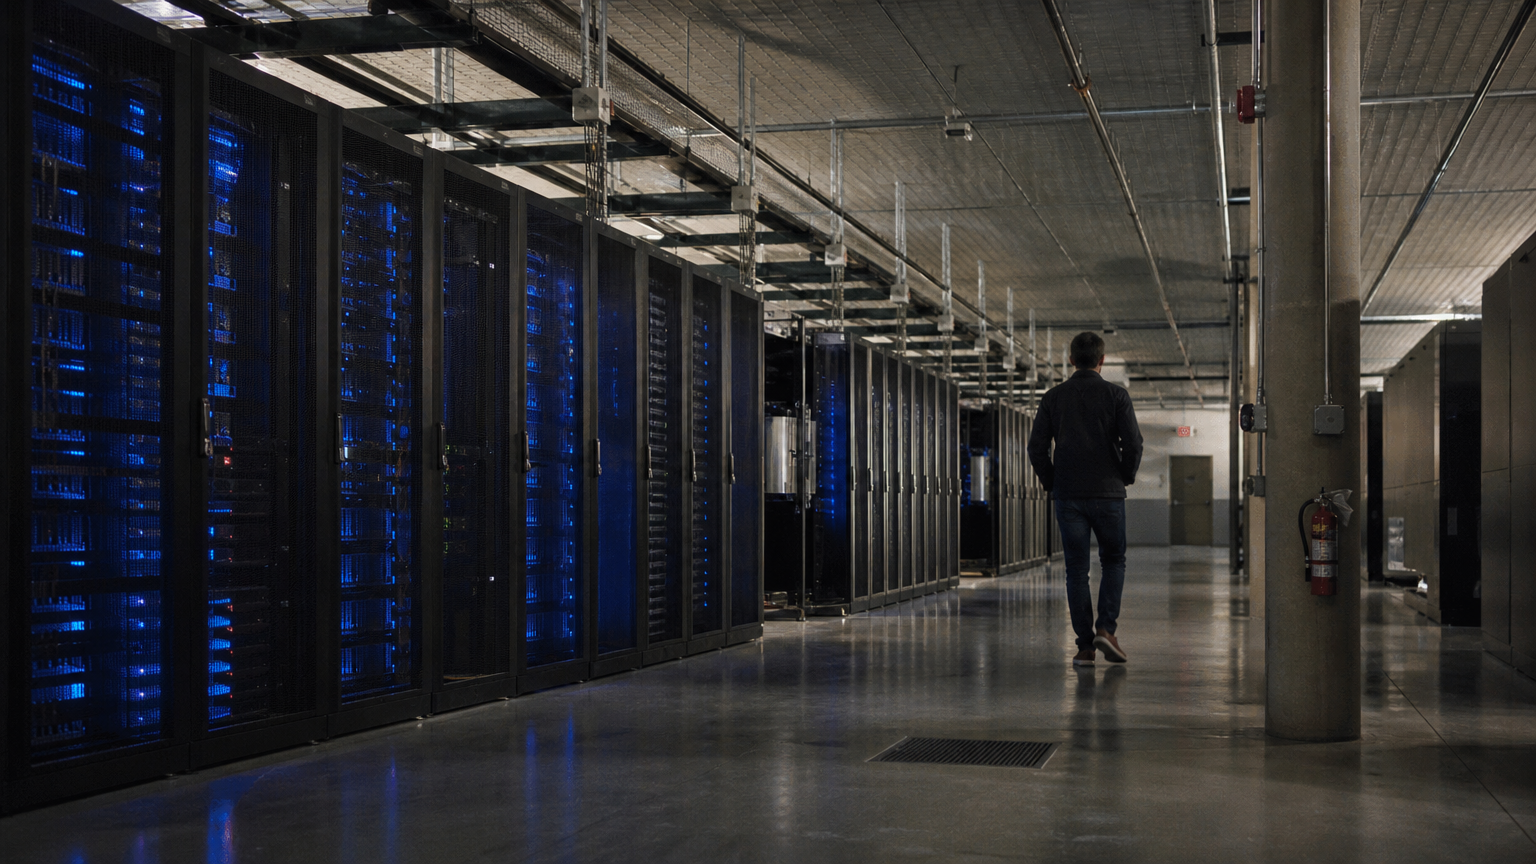
প্রধান নির্বাহী Andy Jassy বলেছেন যে এই কাট আর্থিক কারণে চালিত নয়। তার বক্তব্য সংস্কৃতি এবং ব্যবস্থাপনা স্তরের দিকে ইঙ্গিত করে, টিকে থাকার দিকে নয়। এরই মধ্যে কোম্পানিটি AI-তে নিয়োগ চালিয়ে যাওয়ার পরিকল্পনা করছে। মূলধন সরানো হচ্ছে, সংরক্ষণ করা হচ্ছে না। ওভারহেড থেকে শ্রম বের করে কম্পিউটে মূলধন প্রবেশ করানো হচ্ছে।
কঠিন প্রশ্নটি হল কোনো প্রতিষ্ঠান ছাঁটাই করছে কিনা তা নয়। বরং মুক্ত হওয়া অর্থ কোথায় গিয়ে পড়ছে তা।
স্প্লিট-স্ক্রিন: একই সাথে জয়ী হওয়া এবং নগদ রক্তক্ষরণ
Amazon-এর শেষ রিপোর্টে একসাথে দুটি বিষয় দেখা গেছে। AWS একটি বড় চুক্তিবদ্ধ ব্যাকলগ এবং ২০২৭ পর্যন্ত বিক্রি হয়ে যাওয়া সক্ষমতা বহন করছিল। এটি এই বাজির চাহিদার দিক।
অন্য দিকটি কম স্বস্তিদায়ক। ফ্রি ক্যাশ ফ্লো নেগেটিভ হয়ে গেছে। নির্মাণকাজ জোরদার হওয়ার সাথে সাথে ঋণ তীব্রভাবে বেড়েছে। তাই একজন পাঠক একটি সত্যিকারের টানাপোড়েনের মুখে পড়েন: একদিকে রেকর্ড ক্লাউড চাহিদা এবং একটি ভারী প্রি-সোল্ড অর্ডার বুক, অন্যদিকে দুর্বল নগদ উৎপাদন এবং ক্রমবর্ধমান লিভারেজ।
দুটি চিত্রই সত্য। প্রশ্ন হল পরবর্তী কয়েক কোয়ার্টার কোনটি নিশ্চিত করে।
এই পরিকল্পনা আগে কাজ করেছে কি?
একটি সাম্প্রতিক নমুনা রয়েছে। ২০২২ এবং ২০২৩ সালে, Meta তার স্ব-ঘোষিত দক্ষতার বছরে প্রায় ২১,০০০ চাকরি ছাঁটাই করেছে, একই সাথে AI এবং ডেটা-সেন্টার ব্যয় বাড়িয়েছে। মার্জিন বৃদ্ধি পেয়েছে এবং পরবর্তী বছরে স্টক পুনরুদ্ধার হয়েছে। বিনিয়োগকারীরা কর্মীসংখ্যা থেকে কম্পিউটে রূপান্তরের পুরস্কার দিয়েছেন।
একই ২০২৩ ক্লাউড চক্রে Microsoft, Alphabet এবং Amazon সবাই AI ক্যাপেক্স বাড়িয়েছে, একই সাথে নন-AI পদ ছাঁটাই করেছে। ২০২৪ এবং ২০২৫ সাল পর্যন্ত ক্লাউড প্রবৃদ্ধি পুনরায় গতি পেয়েছে। নির্মাণ খরচ বৃদ্ধির সাথে সাথে ফ্রি ক্যাশ ফ্লো সংকুচিত হয়েছে।
একটি পুরনো, কম প্রশংসনীয় উদাহরণও রয়েছে। ১৯৯০-এর দশকের শেষে, টেলিকম কোম্পানিগুলো চাহিদার আগেই ফাইবারে মূলধন ঢেলে দিয়েছিল এবং এটিকে ভবিষ্যত-প্রতিরোধী বলেছিল। সেই সক্ষমতার বেশিরভাগই বছরের পর বছর অব্যবহৃত ছিল। চাহিদা-পূর্ব ভারী ব্যয় সেই আয়ের চেয়ে আগে চলে যেতে পারে যা এটিকে ন্যায্যতা দেওয়ার কথা ছিল।
কী পুনর্বণ্টনকে একটি খারাপ বাজিতে পরিণত করবে
Jassy-র বক্তব্য দীর্ঘস্থায়ী সম্পদের উপর নির্ভর করে। তিনি যুক্তি দেন যে ডেটা সেন্টারগুলো ৩০-এর বেশি বছরে আয় উৎপন্ন করে, এবং একটি বড় চুক্তিবদ্ধ ব্যাকলগ ব্যয়ের ঝুঁকি কমায়। যদি AWS সেই সক্ষমতায় বৃদ্ধি পেতে থাকে, তাহলে হিসাবটি কাজ করে।
যদি তা না হয়, তাহলে চিত্রটি উল্টে যায়। প্রতিশ্রুত ক্যাপেক্স একটি আরও লিভারেজড ব্যালেন্স শিটের বিপরীতে একটি স্থায়ী খরচ হয়ে যায়। তখন পুনর্বণ্টনটি এমন একটি বাজির মতো দেখাতে শুরু করে যা সময়মতো লাভজনক হতে হবে।
প্রমাণ এখন পর্যন্ত আক্রমণাত্মক কৌশলের দিকে ঝুঁকে আছে, কারণ চাহিদা এবং ব্যাকলগ বাস্তব। কিন্তু এটি ঝুঁকিপূর্ণ মূলধন, এবং ক্যাশ-ফ্লো প্রিন্টই সতর্কতা সংকেত। AWS-এর প্রবৃদ্ধি দেখুন, নেগেটিভ ফ্রি ক্যাশ ফ্লো উল্টে যায় কিনা, এবং ছাঁটাই কখনো ওভারহেডের পরিবর্তে আয়-উৎপাদনকারী বিভাগে বিস্তৃত হয় কিনা। সেই শেষ বিষয়টিই গল্প পরিবর্তন করে দিত।
সচরাচর জিজ্ঞাসিত প্রশ্ন
সবসময় নয়। কাট সংকটের ইঙ্গিত দিতে পারে, কিন্তু এটি নতুন অগ্রাধিকারের জন্য মূলধনও মুক্ত করতে পারে। স্পষ্টতর পাঠ হল সঞ্চিত অর্থ কোথায় পুনঃবিন্যস্त করা হচ্ছে। যখন একটি প্রতিষ্ঠান একই সাথে কর্মী ছাঁটাই করে এবং ব্যয় বাড়ায়, তখন ছাঁটাই প্রায়শই একটি পুনর্বণ্টন, টিকে থাকার পদক্ষেপ নয়।
মূলধন ব্যয়, বা ক্যাপেক্স, হল এমন অর্থ যা একটি কোম্পানি ডেটা সেন্টার এবং সরঞ্জামের মতো দীর্ঘস্থায়ী সম্পদে খরচ করে। ভারী AI ক্যাপেক্স ভবিষ্যত প্রবৃদ্ধিকে সমর্থন করতে পারে, কিন্তু এটি ফ্রি ক্যাশ ফ্লোর উপরও চাপ সৃষ্টি করে এবং নির্মাণের সময় ঋণ বাড়াতে পারে।
দ্রুত বর্ধনশীল প্রতিষ্ঠানগুলো নির্মাণ পর্যায়ে নগদে যা উৎপন্ন করে তার চেয়ে অবকাঠামোতে বেশি খরচ করতে পারে। অবমূল্যায়ন এবং নির্মাণ খরচ সেই আয়ের চেয়ে আগে বৃদ্ধি পায় যা শেষ পর্যন্ত তাদের ন্যায্যতা দেবে, যা একটি সময়ের জন্য ফ্রি ক্যাশ ফ্লোকে কমিয়ে দেয় বা নেগেটিভ করে দেয়।
ব্যাকলগ হল প্রতিশ্রুত গ্রাহক চুক্তির মূল্য যা একটি প্রদানকারী এখনো পূরণ করেনি। একটি বড় ক্লাউড ব্যাকলগ ইঙ্গিত দেয় যে চাহিদা ইতিমধ্যে সুরক্ষিত, যা সক্ষমতায় ভারী আগাম ব্যয়কে ন্যায্যতা দিতে সাহায্য করতে পারে, যদি সেই চাহিদা সময়মতো আয়ে রূপান্তরিত হয়।